 ログイン
取引先から入金がないときは、まず入金予定日・請求書の送付・振込名義を確かめ、こちらの見落としでなければ電話やメールで状況を聞き、払われなければ書面で督促します。それでも回収できない売掛金は、支払督促や少額訴訟などの法的な手続きで回収を図ります。売掛金の時効は原則5年なので、放置せず早めに動くことが大切です。入金がないせいで自社の支払いが間に合わないときは、請求書カード払いで支払いを先へ延ばす方法も検討しましょう。
支払日を過ぎたのに、取引先からの入金が確認できない。そんなとき、すぐに催促してよいのか、相手の事情を待つべきなのか迷う人は少なくありません。強く催促しすぎて関係が悪くなるのは避けたい一方で、待っているうちに相手の経営が傾き、代金を回収できなくなるおそれもあります。
この記事では、取引先から入金がないときに最初に確かめること、連絡と督促の手順、支払督促や少額訴訟などの法的な回収の方法を順に解説します。入金の遅れや未回収を防ぐための取引の備え方と、入金がなく自社の支払いが間に合わないときの資金の手当ても紹介します。
取引先への支払いをカードで先へ延ばすなら
NISSENREN 請求書カード払い
特徴
- 手数料2.9%(非課税・最低680円)
- 支払いを最大60日先へ延ばせる(カード会社により異なる)
- 初期費用・月額費用0円
- Web完結・審査は即日〜1営業日、取引先へ最短即日で振込
- 法人は社会保険料・労働保険料の支払いにも使える
おすすめポイント
- 融資のように入金まで待たず、手持ちのカードで支払いを先延ばしできる
- Visa・Mastercard・JCBに加えて日専連のカードも使え、個人名義のカードでも支払える
- 取引先がカード払いに対応していなくても使え、請求元の登録も要らない
取引先から入金がないときに最初に確かめること
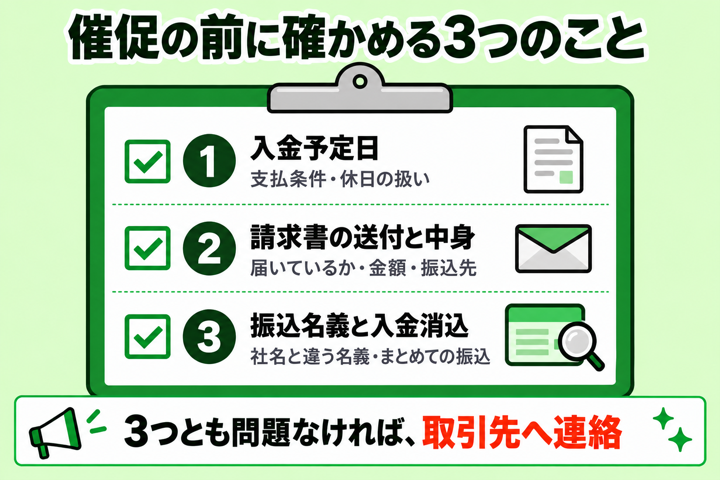
取引先から入金がないと気づいたら、催促の連絡をする前に、自社の側に原因がないかを確かめます。入金がないように見えても、実は支払日を勘違いしていた、請求書が届いていなかった、入金はあったのに帳簿で売掛金と結び付けられていなかった、というケースは珍しくありません。
自社の確認不足のまま取引先に催促すると、相手に不快な思いをさせ、その後の取引に響くことがあります。逆に、確認を終えたうえで連絡すれば、相手の支払い漏れだとはっきり伝えられ、話も早く進みます。ここでは、入金がないときに最初に確かめたい3つの点を解説します。
入金予定日は契約書や請求書に書いた支払条件で確かめ直す
まず、本当に支払日を過ぎているのかを確かめます。取引基本契約書や発注書、請求書に書いた支払条件を見直し、締め日と支払日を確認しましょう。月末締め翌月末払いなら、4月に納品した分の支払日は5月末日です。
締めの基準が納品日ではなく検収日や請求書の到着日になっている取引では、自社が考えていたよりも1か月遅い締めに入っていることがあります。取引先ごとに支払いサイトが違うため、ほかの取引先と同じ感覚で入金日を見込んでいると、勘違いが起こりやすくなります。
支払日が土日や祝日にあたる月は、前の営業日か次の営業日のどちらに払うかでも入金日がずれます。契約で決めた扱いを確かめ、次の営業日払いなら、その日の入金を待ってから判断しましょう。「請求書の発行日から30日以内」のように、締め日ではなく請求書の日付から支払日を数える取引先もあるため、条件の書き方もあわせて確かめておきます。
請求書が届いているかと金額や振込先の誤りを確かめる
次に、請求書が取引先に届いているかを確かめます。郵送した請求書が担当者の手元に届いていなかったり、メールで送った請求書が迷惑メールに振り分けられていたりすると、取引先は払う必要があること自体に気づいていません。
請求書の中身に誤りがないかも見直します。金額や数量が発注書と合っていない、宛名の会社名や部署が違う、振込先の口座番号が古いといった誤りがあると、取引先の経理で処理が止まり、支払いが保留されることがあります。適格請求書(インボイス)として必要な登録番号や税率ごとの消費税額が抜けている場合も、受け取りを断られることがあります。
送付の記録や送ったファイルを確かめ、届いていない、または誤りがあると分かったら、正しい請求書を送り直し、あらためて支払日を相談しましょう。
振込名義の違いや入金消込の漏れで見落としていないか調べる
入金はあったのに、自社が気づいていないこともあります。よくあるのが、振込名義が取引先の社名と違うケースです。親会社や関連会社、代表者の個人名、社名の略称などで振り込まれると、通帳や入金明細を見ても、どの取引先からの入金か分からなくなります。
支払日の前後数日の入金明細を見直し、請求額に近い金額の入金や、見覚えのない名義の入金がないか確かめましょう。複数の請求書の代金がまとめて振り込まれたり、振込手数料を差し引いた額で振り込まれたりすると、請求額と入金額が合わず、入金消込から漏れていることもあります。
見つからない場合も、取引先に連絡するときに「入金の名義と日付を教えてください」と聞けば、払ったかどうかをすぐに確かめられます。
入金がない取引先への連絡と督促の手順
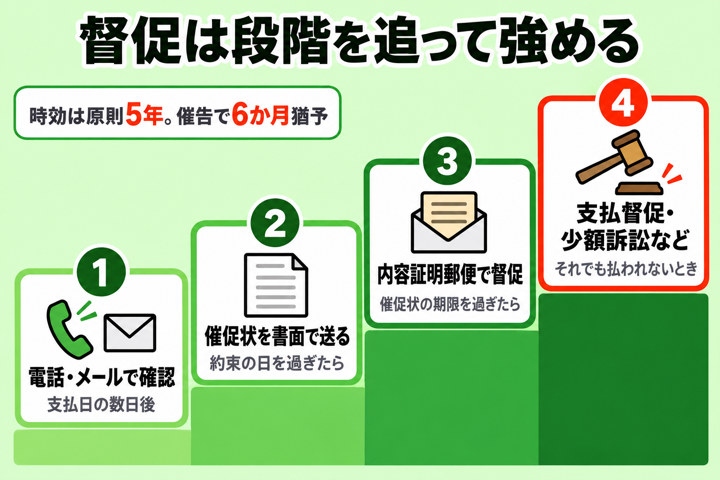
自社の確認を終えても入金がないと分かったら、取引先へ連絡します。督促は、いきなり強い手段を使うのではなく、電話やメールでの確認から始め、払われなければ書面での催促、内容証明郵便での督促と、段階を追って強めていくのが基本です。
入金がない理由は、単なる処理の漏れから、資金繰りの悪化までさまざまです。早い段階で連絡すれば、多くは数日で払われますし、相手の経営が苦しい場合でも、ほかの債権者より先に回収できる可能性が高まります。ここでは、督促の段階ごとの進め方を解説します。
まずは電話かメールで支払いの状況を穏やかに確かめる
最初の連絡は、支払日の翌営業日から数日のうちに、電話かメールで行います。この段階では催促というより確認の連絡として、「◯月◯日にお支払いいただく予定の請求書について、入金が確認できていないため、ご状況を伺えますでしょうか」のように、穏やかな言い方で伝えましょう。
連絡の相手は、発注の担当者だけでなく、支払いを処理する経理の担当者にも確かめると早く進みます。請求書が経理に回っていない、承認が止まっているなど、社内の事情が分かることも多いためです。
連絡したら、日時・相手の名前・聞いた内容・支払いの予定日を記録しておきます。「◯日に払う」と約束を得られたら、メールでも同じ内容を送って残しておくと、後で行き違いが起きたときや、督促を強めるときの証拠になります。
約束の日を過ぎても払われないときは催促状を書面で送る
電話やメールで約束した日を過ぎても入金がないときや、連絡がつかないときは、催促状(督促状)を書面で送ります。書面にすることで、支払いを求めている事実が形に残り、相手にも「正式に請求されている」という意識を持ってもらえます。
催促状には、請求書の番号と日付、請求額、もとの支払日、入金が確認できていないこと、新しい支払期限、振込先を書きます。新しい期限は、書面が届いてから1週間から10日ほど先にするのが一般的です。相手の事情が分からない段階なので、文面は丁寧に保ち、「行き違いでお支払い済みの場合はご容赦ください」と添えておきましょう。
催促状は、送った日と内容が分かるように控えを保管します。郵送なら特定記録郵便や簡易書留にしておくと、相手が受け取ったことも確かめられます。
催促状の期限にも応じない相手には内容証明郵便で督促する
催促状で示した期限を過ぎても払われないときは、内容証明郵便で督促します。内容証明郵便は、いつ、どのような内容の文書を、誰から誰へ送ったかを郵便局が証明する郵便で、配達証明を付ければ、相手が受け取った日も証明できます。
文面には、請求の内容と金額、支払期限に加えて、期限までに払われない場合は法的な手続きを取ることを書きます。相手に支払いを強く促すとともに、後で裁判所の手続きを使うときに、請求していたことの証拠になります。内容証明郵便による請求は、法律上の「催告」にあたり、時効の完成を6か月猶予する効力もあります。
内容証明郵便を送ると、相手との関係が悪くなることは避けられません。今後も取引を続けたい相手なら、送る前に責任者どうしで話す場を設けるなど、ほかの方法も検討しましょう。
分割払いや支払いの延期に応じるときは合意を書面に残す
取引先から「今は払えないが、分割なら払える」「来月まで待ってほしい」と相談されることもあります。全額を一度に回収できなくても、確実に払ってもらえるなら、分割や延期に応じたほうが結果として多く回収できる場合があります。
応じるときは、未払いの総額、毎回の支払額と支払日、振込先、1回でも遅れたら残りを一括で払うこと(期限の利益の喪失)を書いた合意書や債務承認書を作り、双方で署名・押印します。取引先が借りていることを認める書面は、時効を新しく数え直す「承認」の証拠にもなります。額が大きいときは、公証役場で強制執行認諾文言付きの公正証書にしておくと、支払いが止まったときに裁判を経ずに強制執行を申し立てられます。
分割の期間中に新しい取引を続ける場合は、未払いが増えないよう、前払いにしてもらう、取引額を抑えるなどの条件も合わせて決めておきましょう。
回収できない売掛金を取り戻す法的な手続き
内容証明郵便で督促しても払われない売掛金は、裁判所の手続きを使って回収を図ります。主な手続きは、支払督促、少額訴訟、民事調停、通常訴訟の4つで、金額や相手が争ってくるかどうかによって向いているものが違います。
売掛金の回収に使える主な裁判所の手続き
| 手続き | 金額の上限 | 進め方 | 向いている場合 |
|---|---|---|---|
| 支払督促 | なし | 書類の審査だけ | 相手が支払い自体は争わない |
| 少額訴訟 | 60万円以下 | 原則1回の審理 | 少額で証拠がそろっている |
| 民事調停 | なし | 調停委員を交えた話し合い | 分割などで話し合いたい |
| 通常訴訟 | なし | 複数回の審理 | 相手が請求を争っている |
- ※通常訴訟は、140万円以下なら簡易裁判所、140万円を超えると地方裁判所に起こします
判決や仮執行宣言の付いた支払督促を得ても相手が払わないときは、相手の預金や売掛金を差し押さえる強制執行を申し立てます。売掛金は原則5年で時効にかかりますが、内容証明郵便などで催告すれば6か月は時効が完成しないため、督促しても払われないときはその間に手続きを起こしましょう。ここでは、使う機会の多い支払督促と少額訴訟を解説します。
相手が争わない売掛金は書類の審査だけで進む支払督促を使う
支払督促は、相手の住所地を管轄する簡易裁判所の書記官に申し立て、書類の審査だけで支払いを命じてもらう手続きです。裁判所へ出向いて審理を受ける必要がなく、申立ての手数料も通常の訴訟の半分で済みます。金額の上限もありません。
支払督促が相手に届いてから2週間以内に異議が出なければ、仮執行宣言の申立てができ、仮執行宣言が付いた支払督促にもとづいて強制執行ができるようになります。相手が「払うべきことは分かっているが、お金がない」という状況なら、早く安く回収の手段を手に入れられます。
ただし、相手が異議を出すと通常の訴訟に移り、相手の住所地の裁判所で審理されます。相手が請求の中身を争ってきそうなときは、はじめから少額訴訟や通常訴訟を選んだほうが早く済むこともあります。
60万円以下の売掛金は1回の審理で終わる少額訴訟で回収する
少額訴訟は、60万円以下のお金の支払いを求めるときに使える、簡易裁判所の手続きです。原則として1回の期日で審理を終え、その日のうちに判決が出るため、通常の訴訟より短い期間で決着がつきます。同じ簡易裁判所で使えるのは、1年に10回までです。
1回で審理を終えるため、証拠はその日までにすべてそろえておく必要があります。売掛金の回収なら、契約書や発注書、納品書、請求書、催促のメールや内容証明郵便の控えなど、取引と請求の事実が分かるものを用意しましょう。
相手が希望すれば通常の訴訟に移ることがあり、判決に不服があっても控訴はできず、同じ裁判所への異議に限られます。判決の中で、分割払いや支払いの猶予が命じられることもあります。金額が60万円を超える場合は、支払督促か通常の訴訟を検討しましょう。
入金の遅れや未回収を防ぐための取引の備え方
入金がないと分かってから動くよりも、取引を始める前に備えておくほうが、回収の手間も損失も小さく抑えられます。未回収が起きる原因の多くは、相手の支払い能力を確かめずに取引を始めた、支払条件をあいまいなままにした、一度に大きな額を後払いにした、のいずれかです。
特に、売上の多くを1社に頼っている会社は、その取引先からの入金が止まるだけで、自社の資金繰りが一気に苦しくなります。取引先の与信の管理や売掛保証の活用は売掛金の管理の基本にあたるため、ここでは契約と請求の仕方で取れる、未回収を防ぐための備えを解説します。
支払条件と遅延した場合の扱いを契約書に書いて合意する
支払条件があいまいなまま取引を始めると、入金がないときに「支払日はまだ先だと思っていた」と言われ、督促の根拠が弱くなります。締め日と支払日、締めの基準(納品日・検収日など)、支払方法、振込手数料の負担を、取引基本契約書や発注書に書いて合意しておきましょう。
支払いが遅れた場合の扱いも決めておきます。遅延損害金の利率、支払いが遅れたときに以後の納品を止められること、残りの代金を一括で請求できることなどを契約書に入れておけば、督促や回収のときの交渉を進めやすくなります。
自社が取適法(旧下請法)で守られる中小の受注側にあたる取引では、発注側は受け取った日から60日以内に支払期日を定める必要があり、期日を過ぎると年14.6%の遅延利息がかかります。取引が取適法の対象になるかも確かめておきましょう。
初めての取引や大口の受注は前受金や分割の請求で危険を減らす
初めて取引する相手や、普段より大きな額の受注では、代金の一部を前もって受け取る前受金(着手金)を取り決めると、未回収の危険を減らせます。仕入れや外注に先にお金がかかる仕事なら、その費用の分だけでも前受金でもらえれば、万一の損失を抑えられます。
納期の長い仕事は、着手時・中間・納品時のように、進み具合に合わせて代金を分けて請求する方法もあります。1回あたりの売掛金が小さくなるため、途中で入金が止まっても、損失は一部で済みます。工事や制作の仕事では、着手金・中間金・残金の3回に分ける形がよく使われ、入金が止まった時点で作業を止める判断もしやすくなります。
ネット通販や個人向けの取引に近い形であれば、クレジットカードや口座振替での支払いを選んでもらうことも、未回収を防ぐ手段になります。相手との関係や取引の慣行に合わせて、無理のない条件を選びましょう。
入金がなく自社の支払いが間に合わないときの資金の手当て
取引先からの入金がないまま、自社の仕入れや外注費、給料の支払日が近づいてくることがあります。入金が遅れただけでも、ほかに手元の資金がなければ、自社が支払いを守れない資金ショートに陥るおそれがあります。
回収を待つ間も、自社の支払いは期日どおりに守らなければなりません。買掛金を払えないおそれがあるなら期日の前に支払先へ相談し、ほかの取引先の売掛金があればファクタリングなどの即日の資金調達で現金に換える方法もあります。入金の遅れがくり返し起こるなら、資金繰りが厳しい会社に共通する原因がないかも見直しましょう。
支払先に延長を頼まずに、自社の支払いだけを先へ延ばしたいときは、請求書カード払いが向いています。ここでは、回収を待つ間に自社の支払いを守る請求書カード払いの仕組みと、ゆとりペイの使い方を解説します。
請求書カード払いなら支払先への期日を守って支払いを延ばせる
請求書カード払いは、支払先から届いた請求書の代金をサービス会社がいったん立て替えて支払先へ振り込み、利用者はその代金と手数料をクレジットカードで払う方法です。支払先には期日どおりに代金が振り込まれるため、相手に支払いの延長を頼む必要はありません。
自社の口座からお金が出ていくのは、クレジットカードの引き落とし日です。カードの締め日と引き落とし日の組み合わせによって、自社の支払いを最大60日ほど先へ延ばせるため、取引先からの入金を待つ間の支払いに充てられます。
お金を借りるわけではないため、毎月の返済はなく、決算書に借入として載ることもありません。ただし、使える額はカードの利用枠の範囲までで、手数料もかかります。請求書カード払いのサービスごとに手数料や使えるカード、対象になる支払いが違うため、比べて選びましょう。
ゆとりペイは手数料2.9%で入金待ちの支払いをカードにできる
ゆとりペイは、支払先から届いた請求書をクレジットカードで払い、自社の支払いを最大60日先へ延ばせる請求書カード払いのサービスです。手数料は2.9%(非課税)で、請求額が34,138円以下のときは最低手数料の990円がかかります。初期費用と月額費用は0円なので、取引先からの入金が遅れた月だけ使うこともできます。
使えるカードはVISA・Mastercard・JCB・セゾンカードで、アメリカン・エキスプレスはクレディセゾン発行のものが使えます。支払い先は国内の法人か、適格請求書発行事業者の個人事業主です。手数料を自社と支払先のどちらが負担するかも選べます。
使い始めるまでの流れは、次のとおりです。
- 利用者が申込ページから無料で新規登録し、会社や事業の情報を入力する
- 利用者のアカウントが審査され、通過すると使えるようになる
- 利用者が請求書の内容と振込先を登録し、カードで決済する
- ゆとりペイが支払先の口座へ代金を振り込む
法人は書類の提出なしで申し込め、個人事業主は顔写真付きの本人確認書類が必要です。支払先への振込は最短即日(3営業日以内)なので、支払日が迫っているときでも間に合う可能性があります。
【無料登録】今すぐ使ってみる取引先から入金がないときによく寄せられる質問と回答
取引先から入金がないときについて、事業者からよく寄せられる質問にお答えします。
- 入金がないとき、支払日から何日たったら連絡すればよいですか?
-
支払日の翌営業日から数日のうちに連絡するのがおすすめです。支払日が休日にあたる場合の扱いや、振込名義の違いを確かめたうえで、早めに確認の連絡を入れましょう。日がたつほど相手も払い忘れに気づきにくくなり、相手の資金繰りが苦しい場合は、ほかの支払いが先に回されるおそれもあります。最初の連絡は催促ではなく確認として、穏やかに伝えると関係を損ないにくくなります。
- 取引先と連絡が取れなくなったときは、どうすればよいですか?
-
電話やメールに応じない場合は、会社の所在地へ書面の催促状を送り、それでも反応がなければ内容証明郵便で督促します。登記事項証明書で本店の所在地や代表者が変わっていないかを確かめ、事務所に実際に人がいるかも確認しましょう。夜逃げや倒産の疑いがあるときは、ほかの債権者より先に動くことが大切なため、早めに弁護士に相談し、支払督促や仮差押えなどの手続きを検討します。
- 取引先が倒産した場合、売掛金は回収できますか?
-
取引先が破産すると、売掛金は破産手続きの中で、ほかの債権者と同じように財産の残りから配当を受ける形になり、全額を回収できることはほとんどありません。裁判所から通知が届いたら、期限までに債権の届出をしましょう。回収できなかった売掛金は、条件を満たせば貸倒損失として経費にでき、税金の負担を軽くできます。倒産に備えるには、売掛金の保証や取引信用保険を使う方法があります。
- 督促や回収を弁護士や専門の会社に頼むことはできますか?
-
弁護士に依頼すれば、弁護士名での督促状の送付から交渉、訴訟、強制執行まで任せられます。弁護士名の書面が届くだけで払われることも多い一方、費用がかかるため、回収したい額と比べて判断しましょう。なお、弁護士でない人や会社が、報酬を得て他人の売掛金の回収を代わりに行うことは、弁護士法や債権管理回収業に関する特別措置法で制限されています。回収を代行するという業者に頼むときは、資格や許可を必ず確かめましょう。
- 入金のない取引先との取引は止めるべきですか?
-
支払いが遅れたまま新しい注文を受け続けると、未回収の額が増えるおそれがあります。契約で認められていれば、未払いが解消するまで次の納品を止める、前払いに切り替えてもらうなどの対応を検討しましょう。一時的な処理の漏れや、相手が支払いの予定を示している場合は、条件を見直したうえで取引を続ける選択もあります。相手の状況と取引額のバランスを見て判断することが大切です。