 ログイン
月末締め翌月末払いとは、1か月分の取引の代金を月末で締め、翌月の末日にまとめて払う支払い条件のことです。締め日から支払日までは約30日ですが、月初に納品した分は支払いまで約60日かかります。発注側は支払いを月1回にまとめて手元に現金を残せる一方、受注側は入金まで最長2か月ほど待つことになります。取適法(旧下請法)の60日ルールとの関係を確かめ、翌月末の支払いに資金が間に合わないときは、請求書カード払いで支払いを先へ延ばす方法も検討しましょう。
取引先から「うちは月末締め翌月末払いです」と言われたり、請求書の支払条件の欄に「末締め翌末払い」と書かれていたりするのは、企業間の取引ではよくあることです。最も一般的な支払い条件の一つですが、4月に納品した分がいつ入金されるのか、支払日が休日にあたる月はどうなるのかまで、正確に答えられる人は多くありません。
この記事では、月末締め翌月末払いの意味と支払日の決まり方を、日付を使った具体例で解説します。発注側・受注側それぞれのメリットとデメリット、取適法(旧下請法)の60日ルールとの関係、翌月末の支払いに資金が間に合わないときの対策も紹介します。
取引先への支払いをカードで先へ延ばすなら
NISSENREN 請求書カード払い
特徴
- 手数料2.9%(非課税・最低680円)
- 支払いを最大60日先へ延ばせる(カード会社により異なる)
- 初期費用・月額費用0円
- Web完結・審査は即日〜1営業日、取引先へ最短即日で振込
- 法人は社会保険料・労働保険料の支払いにも使える
おすすめポイント
- 融資のように入金まで待たず、手持ちのカードで支払いを先延ばしできる
- Visa・Mastercard・JCBに加えて日専連のカードも使え、個人名義のカードでも支払える
- 取引先がカード払いに対応していなくても使え、請求元の登録も要らない
月末締め翌月末払いの意味と支払日の決まり方
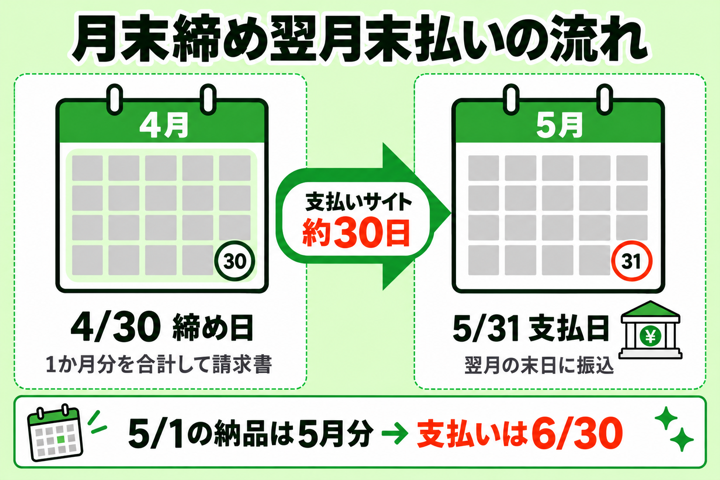
月末締め翌月末払いは、「毎月末日に締めて、翌月の末日に払う」という取引の条件です。1日から末日までの1か月間に行った取引の代金をまとめて請求し、翌月の末日に支払う(受け取る)流れで、請求書や契約書では「末締め翌月末払い」「末日締め翌月末日払い」などと書かれることもあります。
締め日から支払日までの期間を支払いサイトと呼び、月末締め翌月末払いの支払いサイトはおよそ30日です。取引のたびに代金をやり取りするのではなく、月1回にまとめて精算するため、払う側・受け取る側ともに請求や振込の手間を減らせます。ここでは、締め日と支払日の決まり方と、迷いやすい月末の取引や休日の扱いを解説します。
1か月分の取引を月末で締めて合計し翌月末日にまとめて払う
月末締め翌月末払いでは、ある月の1日から末日までに行った取引を、その月の末日に「締め」て合計します。受注側はこの合計額で請求書を作って発注側へ送り、発注側は翌月の末日までに指定の口座へ振り込みます。
たとえば、4月中に3回納品した場合は、3回分の代金を4月30日で締めて1枚の請求書にまとめ、5月31日に支払います。取引ごとに請求書を出して支払うよりも、請求書の発行や振込の処理、帳簿への記録が月1回で済むため、取引の多い会社ほど事務の負担を抑えられます。
なお、締めの基準が納品日なのか、検収(中身の確認)を終えた日なのか、請求書を受け取った日なのかは、取引先によって違います。同じ月末締めでも、基準によってどの月の分として扱われるかが変わるため、取引を始めるときに確かめておきましょう。
月末を過ぎた納品や請求は翌月分として締めて翌々月末に払う
締め日を過ぎてから行った取引は、翌月分として扱われます。4月30日の締めに間に合わなかった5月1日の納品は5月31日で締められ、支払いは6月30日です。納品が1日違うだけで、支払日は1か月遅くなります。
受注側で特に注意したいのは、請求書の到着や検収を締めの基準にしている取引先です。月末に納品しても、請求書が届くのが翌月になったり、発注側の検収が月をまたいだりすると、その月の締めに入らず、入金が1か月先に延びてしまいます。
入金を早めたいなら、月末の締めに確実に間に合うよう、納品と請求書の送付を前倒しで進めることが大切です。発注側から「請求書は毎月◯日必着」と指定されている場合は、その日を社内の締め日として管理しておくと、入金の遅れを防げます。
支払日が土日祝日にあたる月は契約で決めた前後の営業日に払う
翌月の末日が土曜・日曜・祝日にあたる場合は、銀行の振込ができないため、前の営業日に払うか、次の営業日に払うかを決めておく必要があります。たとえば2026年5月31日は日曜日なので、前の営業日なら5月29日(金)、次の営業日なら6月1日(月)の支払いになります。
どちらにするかは取引先との契約で定めます。受け取る側は前の営業日のほうが早く入金されますが、払う側はその分だけ手元の資金を早めに用意しなければなりません。年末年始や大型連休など、休日が続く時期は特にずれが大きくなります。
取引を始めるときは、締め日・支払日に加えて、休日の扱い、締めの基準、支払いの方法を、取引基本契約書や発注書に書いておきましょう。書面で決めておけば、支払日をめぐる行き違いを防げます。
月末締め翌月末払いの支払日と日数の数え方の具体例
月末締め翌月末払いの支払いサイトは約30日ですが、実際に納品してから代金を受け取るまでの日数は、納品した日によって約30日から約60日まで変わります。2026年の日付で、納品日ごとの支払日と日数を確かめると次のとおりです。
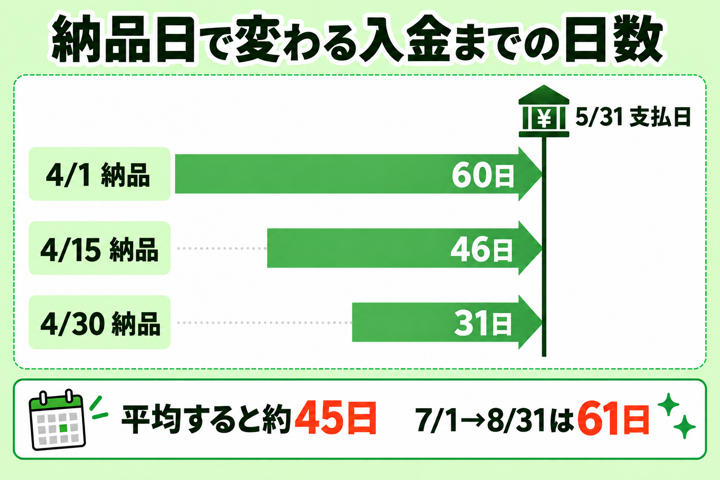
月末締め翌月末払いの納品日ごとの支払日と日数(2026年の例)
| 納品日 | 締め日 | 支払日 | 納品から支払いまで |
|---|---|---|---|
| 1月31日 | 1月31日 | 2月28日 | 28日 |
| 4月1日 | 4月30日 | 5月31日 | 60日 |
| 4月15日 | 4月30日 | 5月31日 | 46日 |
| 4月30日 | 4月30日 | 5月31日 | 31日 |
| 5月1日 | 5月31日 | 6月30日 | 60日 |
| 7月1日 | 7月31日 | 8月31日 | 61日 |
- ※日数は納品日の翌日から支払日までを数えたものです。支払日が休日にあたる場合のずれは含めていません
同じ条件でも、月末の納品と月初の納品では、入金までの期間が1か月ほど違います。31日の月が続くと、受け取ってから61日後の支払いになることもあります。ここでは、具体例をもとに、支払日と日数の数え方を解説します。
支払日は納品日にかかわらず納品した月の翌月の末日になる
月末締め翌月末払いの支払日は、納品した日にかかわらず、「納品した月の翌月の末日」です。4月1日に納品しても、4月30日に納品しても、支払日は同じ5月31日になります。1月に納品した分は2月28日(うるう年は29日)、11月に納品した分は12月31日が支払日です。
月によって末日の日付が変わるため、「翌月30日払い」とは違う点に注意しましょう。2月は28日か29日、4月・6月・9月・11月は30日、そのほかの月は31日が支払日になります。会計ソフトや銀行の振込予約で支払日を登録するときは、「毎月末日」の指定ができるかを確かめておくと、月ごとの入力の手間を省けます。
支払日を確かめるときは、まず「どの月の締めに入るか」を決め、次に「その翌月の末日」を数えます。前の章のとおり、締めの基準が検収日や請求書の到着日の場合は、納品した月と締めの月がずれることがあるため、基準となる日で数えましょう。
入金までの日数は月初の取引ほど長く平均すると約45日になる
納品から支払いまでの日数は、締め日の直前に納品した分ほど短く、締め日の直後に納品した分ほど長くなります。表のとおり、4月30日の納品なら31日後に入金されますが、4月1日の納品は60日後、31日の月が続く7月1日の納品は61日後です。
毎月まんべんなく取引がある場合、納品から入金までの日数は、平均するとおよそ45日です。たとえば毎月300万円の売上が平均45日遅れて入るなら、常に450万円ほどの売上を、まだ現金になっていない売掛金として抱えている計算になります。
受注側が資金繰りの予定を立てるときは、平均の日数だけでなく、最も長くなる月初の取引の日数でも計算しておくと安全です。大口の納品が月初に重なると、仕入れや外注費の支払いが先に来て、入金は2か月後になるため、その間の資金をどう用意するかを先に考えておきましょう。
ほかの支払い条件とは締め日から支払日までの日数の差で比べる
取引先から月末締め翌月末払い以外の条件を示されたときは、締め日から支払日までの日数で比べると、長いか短いかが分かります。主な条件との違いは次のとおりです。
- 月末締め翌月10日払い:支払いサイトは約10日で、月末締め翌月末払いより約20日早い
- 20日締め翌月10日払い:支払いサイトは約20日で、約10日早い
- 月末締め翌々月末払い:支払いサイトは約60日で、約30日遅い
月末締め翌月末払いは、こうした条件のちょうど中間にあたり、多くの業種で標準的に使われています。受注側にとっては翌月10日払いのほうが入金は早く、発注側にとっては翌々月末払いのほうが支払いを遅らせられます。ただし、翌々月末払いは後の章で解説する取適法の期限を超えるおそれがあるため、条件の長さだけでなく、法律に沿っているかもあわせて確かめることが大切です。
発注側と受注側から見た月末締め翌月末払いのメリットとデメリット
月末締め翌月末払いは、払う側(発注側)と受け取る側(受注側)とで、得られるメリットと負うデメリットが違います。発注側は支払いを先へ延ばせる分だけ手元に現金を残せますが、受注側はその分だけ入金を待つことになります。
取引条件を決めるときや、取引先から条件を示されたときは、自社がどちらの立場かを踏まえて、資金繰りへの影響を考えることが大切です。多くの会社は、仕入れや外注では発注側、販売では受注側の両方の立場を持っています。ここでは、立場ごとのメリットとデメリットを解説します。
発注側は支払いを月1回にまとめて手元の現金を長く残せる
発注側にとっての大きなメリットは、支払いの事務を月1回にまとめられることです。取引のたびに請求書を確かめて振り込む必要がなく、月末に届いた請求書をまとめて処理すれば済むため、経理の手間と振込の回数を減らせます。
もう一つのメリットは、資金繰りの面です。仕入れた商品や受けたサービスの代金を、30日から60日ほど後に払えばよいため、その間は手元に現金を残しておけます。仕入れた商品を先に売って代金を受け取れれば、自社の資金をほとんど使わずに仕入れの代金を払うこともできます。
支払日が毎月決まっているため、翌月の支払い額を買掛金の残高から見込みやすい点もメリットです。翌月末に払う額が月末の時点で決まるので、ほぼ1か月前から資金の準備を始められます。
発注側は月末に支払いが集中するため残高の不足に備えておく
一方で、発注側には、支払いが月末に集中するというデメリットがあります。多くの取引先と月末締め翌月末払いで取引していると、仕入れや外注費、家賃などの支払いが同じ日に重なり、月末だけ口座の残高が大きく減ります。
給料日や社会保険料の納付日も月末前後に重なりやすく、売上の入金がずれ込んだ月には、支払いに充てる現金が足りなくなるおそれがあります。支払いが1日でも遅れると、取引先からの信用を損ない、次の取引の条件が厳しくなることもあります。
こうした事態を防ぐには、月末に払う額と、それまでに入る額を毎月書き出し、資金繰りの予定表で不足が出ないかを確かめておくことが大切です。不足が見込まれる月は、早めに取引先への相談や資金の手当てを進めましょう。
受注側は入金日が毎月決まるため資金繰りの予定を立てやすい
受注側にとってのメリットは、入金の日が毎月決まっていることです。取引のたびに入金日がばらばらになる条件に比べて、いつ・いくら入るかが読みやすく、仕入れや給料の支払いの計画を立てやすくなります。
請求書を月1回にまとめて出せるのも利点です。取引ごとに請求書を作って送る手間が省け、入金の確認と帳簿の消し込みも月1回で済みます。取引先ごとに締め日・支払日がそろっていれば、入金の管理をまとめて行えるため、確認漏れや請求漏れも防ぎやすくなります。
また、月末締め翌月末払いは多くの業種で使われている標準的な条件なので、新しい取引先とも条件をすり合わせやすく、取引を始めるまでの交渉に時間がかかりにくいといえます。
受注側は入金まで最長約60日を立て替えるため運転資金が要る
受注側のデメリットは、納品してから代金を受け取るまで、最長で約60日待たなければならないことです。その間も、材料の仕入れや外注費、人件費の支払いは先に来るため、入金までの間を自社の資金で立て替える必要があります。
立て替える額は、売上が増えるほど大きくなります。注文が増えて仕入れや外注が増えても、その分の売上が入るのは2か月ほど先なので、仕事が増えているのに手元の現金が減っていく、という状態が起こりがちです。立て替えが続いて残高が底をつくと、利益が出ていても支払いができない資金ショートに陥るおそれがあります。
大口の受注や新しい取引先との取引を始める前には、入金までの間にどれだけの資金が必要になるかを計算し、自己資金で足りるか、融資などで用意する必要があるかを確かめておきましょう。
月末締め翌月末払いと取適法(旧下請法)の60日ルールの関係
月末締め翌月末払いは、取適法(旧下請法)の支払期日のルールとも関わります。取適法は、立場の強い発注側が支払いを不当に遅らせることのないよう、中小の事業者への代金の支払い期限などを定めた法律で、2026年1月1日に下請法を改正して施行されました。
取適法の対象となる取引では、物やサービスを受け取った日から60日以内に支払期日を定める必要があります。月末締め翌月末払いは、月初に受け取った分で支払いまで約60日になるため、この期限との関係を正しく理解しておくことが大切です。ここでは、取適法のルールと、月末締め翌月末払いで注意したい点を解説します。
取適法の対象の取引は受け取った日から60日以内に支払期日を定める
取適法では、委託事業者(発注側)は、中小受託事業者(受注側)から物やサービスを受け取った日から数えて60日以内の、できる限り短い期間で支払期日を定めなければなりません。数える起点は、検収を終えた日や請求書を受け取った日ではなく、受け取った日です。
対象になるのは、物の製造や修理、プログラムなどの作成、サービスの提供、運送などを中小の事業者に委託する取引です。発注側と受注側の資本金の基準に加え、取適法では従業員数(300人または100人)の基準も設けられ、資本金が小さい会社でも、従業員数の基準で対象になることがあります。
支払期日までに払わなかった場合、発注側は受け取った日から60日を過ぎた日から実際に払う日まで、年14.6%の遅延利息を払わなければなりません。取引条件を決めるときは、自社の取引が取適法の対象になるかを、まず確かめておきましょう。
月単位の締めなら翌月末払いは60日の期限内として扱われてきた
月末締め翌月末払いでは、7月1日に受け取った分を8月31日に払うように、31日の月が続くと受け取った日から61日後の支払いになることがあります。日数だけを厳密に数えると、60日を超えてしまう計算です。
この点について、公正取引委員会は下請法の運用で、毎月の締め日を設けて払う取引では「受け取った日から60日以内」を「2か月以内」として扱い、月末締め翌月末払いを問題としない考え方を示してきました。取適法でも、60日以内に支払期日を定めるルールはそのまま引き継がれています。
ただし、解説によって扱いの書き方が異なることもあるため、自社の取引が取適法の対象になる場合は、公正取引委員会や中小企業庁が公表している最新の資料で確かめておくと安心です。月単位で締める取引では、受け取った日から2か月以内に支払日が来るよう条件を定めることが基本になります。
翌々月末払いや請求書の到着で締める条件は期限を超えやすい
月末締め翌々月末払いは、月初に受け取った分の支払いが約90日後になるため、取適法の対象の取引では60日(2か月)の期限を超えてしまいます。発注側がこの条件で取引している場合は、翌月末払いなどへの見直しが必要です。
締めの基準にも注意が要ります。検収を終えた日や請求書が届いた日で締める決まりにしていると、受け取ってから検収や請求書の到着までの日数の分だけ支払いが遅れ、受け取った日から数えると2か月を超えることがあります。60日の期限は受け取った日から数えるため、検収に時間がかかる取引ほど確かめておきましょう。
取適法では、代金を手形で払うことも禁止され、期日までに満額の現金を受け取りにくい電子記録債権などでの支払いも認められなくなりました。振込手数料を受注側に負担させることも禁止されているため、支払いの方法と費用の負担もあわせて見直しておくことが大切です。
月末締め翌月末払いの支払いに資金が間に合わないときの対策
月末締め翌月末払いの支払日に、口座の残高が足りなくなりそうなときは、早めに手を打つことが大切です。支払いが1日でも遅れると、取引先の信用を失うだけでなく、取適法の対象の取引では遅延利息を払う必要も出てきます。
対策は、取引先に相談して支払いを待ってもらう、支払いの方法を変えて自社の引き落としを先へ延ばす、入金前の売掛金などを使って資金を用意する、の3つに分けられます。不足が毎月のようにくり返すなら、資金繰りが厳しい会社に共通する原因がないかも見直しましょう。ここでは、立場ごとに取れる対策を解説します。
支払いが間に合わないと分かったら期日の前に取引先へ相談する
買掛金を期日に払えないと分かったら、まず期日の前に取引先へ連絡します。いつまでに、いくら払えるのかを具体的に示し、支払日の延長や分割での支払いを相談しましょう。期日を過ぎてから伝えるより、先に相談したほうが信用を損ないにくく、了承も得やすくなります。
ただし、相手が中小の事業者で取適法の対象となる取引なら、発注側の都合で支払期日を延ばすことは原則として認められません。相手が受け入れてくれても、受け取った日から60日を過ぎた分には遅延利息がかかります。支払いの遅れは、相手の資金繰りを苦しめることにもなります。
取引先との交渉が難しいときや、延長を頼みにくい相手のときは、次に紹介する請求書カード払いのように、取引先への支払日は変えずに自社の支払いを先へ延ばす方法を検討しましょう。
請求書カード払いなら取引先の支払日は変えずに最大60日延ばせる
請求書カード払いは、取引先から届いた請求書の代金をサービス会社がいったん立て替えて取引先へ振り込み、利用者はその代金と手数料をクレジットカードで払う方法です。取引先には翌月末の支払日どおりに代金が振り込まれるため、相手に支払いの延長を頼む必要はありません。
一方、自社の口座からお金が出ていくのは、クレジットカードの引き落とし日です。カードの締め日と引き落とし日の組み合わせによって、自社の支払いを最大60日ほど先へ延ばせます。月末に集中する支払いと、売上の入金の時期のずれを埋める方法として使えます。
お金を借りるわけではないため、決算書に借入として載ることはなく、毎月の返済もありません。ただし、使える額はカードの利用枠の範囲までで、手数料もかかります。請求書カード払いのサービスごとに手数料や使えるカード、対象になる支払いが違うため、比べて選びましょう。
ゆとりペイは手数料2.9%で月末の請求書をカード払いにできる
ゆとりペイは、取引先から届いた請求書をクレジットカードで払い、自社の支払いを最大60日先へ延ばせる請求書カード払いのサービスです。手数料は2.9%(非課税)で、請求額が34,138円以下のときは最低手数料の990円がかかります。初期費用と月額費用は0円なので、月末の支払いが重なる月だけ使うこともできます。
使えるカードはVISA・Mastercard・JCB・セゾンカードで、アメリカン・エキスプレスはクレディセゾン発行のものが使えます。支払い先は国内の法人か、適格請求書発行事業者の個人事業主です。手数料を自社と取引先のどちらが負担するかも選べます。
使い始めるまでの流れは、次のとおりです。
- 利用者が申込ページから無料で新規登録し、会社や事業の情報を入力する
- 利用者のアカウントが審査され、通過すると使えるようになる
- 利用者が請求書の内容と振込先を登録し、カードで決済する
- ゆとりペイが取引先の口座へ代金を振り込む
法人は書類の提出なしで申し込め、個人事業主は顔写真付きの本人確認書類が必要です。取引先への振込は最短即日(3営業日以内)なので、月末の支払日が迫っているときでも間に合う可能性があります。
【無料登録】今すぐ使ってみる受注側は入金待ちの売掛金をファクタリングや融資で早めに資金にする
受注側として、入金までの約60日の間に資金が足りなくなるときは、入金を待たずに資金を用意する方法を検討します。代表的なのが、入金前の売掛金を専門の会社に売って現金に換えるファクタリングです。返済は要らず、審査では売掛先の信用が重く見られますが、手数料は融資の利息より高くなりやすい点に注意が必要です。
入金のずれによる不足が毎月のように続くなら、銀行や日本政策金融公庫の運転資金の融資で、立て替えに必要な額をまとめて用意しておく方法が向いています。月の売上と入金までの平均日数から必要な額を計算して申し込めば、借りたい額の根拠を金融機関に説明しやすくなります。
支払いの期日が迫っていて融資の審査を待てないときは、即日で資金を用意する方法の中から間に合うものを選びます。融資・出資・補助金なども含めたほかの資金調達の方法と費用や返済の有無を比べ、自社に合う方法を組み合わせましょう。
月末締め翌月末払いについて事業者からよく寄せられる質問と回答
月末締め翌月末払いについて、事業者からよく寄せられる質問にお答えします。
- 「末締め翌末払い」と「月末締め翌月末払い」は意味が違いますか?
-
どちらも同じ意味で、毎月末日に締め、翌月の末日に払う条件を指します。「末締め」は月末締め、「翌末払い」は翌月末払いを略した書き方です。ただし、どの書き方でも、締めの基準が納品日か検収日か請求書の到着日かは書かれていないことが多いため、取引を始めるときに取引先へ確かめておくと安心です。
- 月末締め翌月末払いの請求書には支払期限をどう書けばよいですか?
-
支払条件の欄に「月末締め翌月末払い」と書くほか、「お支払期限:2026年5月31日」のように、具体的な支払期日を日付で書いておくと行き違いを防げます。支払日が休日にあたる場合の扱いや振込先も、取引を始めるときに契約書や発注書で決めておきましょう。請求書は締め日の後できるだけ早く送ると、取引先の支払いの処理に間に合いやすくなります。
- 月末締め翌月末払いの入金が遅れたら、どうすればよいですか?
-
支払日を過ぎても入金がないときは、まず請求書が届いているか、金額や振込先に誤りがないかを取引先に確かめます。処理の漏れなら、連絡すれば数日で払われることがほとんどです。それでも払われないときは、支払期日と金額を書いた書面で催促し、やり取りの記録を残しておきましょう。取適法の対象の取引なら、公正取引委員会や中小企業庁の相談窓口に相談することもできます。
- 個人事業主やフリーランスへの支払いも月末締め翌月末払いで問題ありませんか?
-
フリーランス法(2024年11月施行)の対象となる取引では、成果物やサービスを受け取った日から60日以内のできる限り短い期間で、報酬の支払期日を定める必要があります。月末締め翌月末払いは多くの場合この範囲に収まりますが、翌々月末払いや、請求書の到着で締める条件は期限を超えるおそれがあります。取適法の基準に当てはまる取引ならそちらも対象になるため、どちらの法律が当てはまるかを確かめておきましょう。
- 月末以外の日を締め日にしている会社もありますか?
-
あります。20日締め翌月10日払いや15日締め当月末払いのように、月末より前に締める会社もあります。月末の前に締めると、請求書の確認や振込の準備に余裕を持てるため、取引先の多い会社などで使われます。締め日が違っても、締め日から支払日までの日数と、納品から支払いまでの最長の日数で比べれば、条件の長さを判断できます。