 ログイン
事業の資金調達の方法は、融資(借入)・出資・補助金や助成金・資産の現金化の大きく4つに分かれます。返済が要るか、入金までどれくらいかかるか、費用はいくらかで、向いている場面が変わります。融資が間に合わない・借りにくいときは、請求書カード払いで支払いを先へ延ばす方法も検討しましょう。
事業を続けていると、仕入れや設備投資、人の採用など、手元の現金だけでは足りない場面が必ず訪れます。資金が足りないまま支払いの日を迎えると、口座の残高が足りずに支払いが止まる資金ショートに陥りかねません。かといって、目の前の方法に飛びついて借りると、金利や手数料が重く、後の資金繰りを苦しめることもあります。
この記事では、資金調達の主な方法の種類と仕組み、融資を受ける先ごとの特徴、目的や時期に合わせた選び方を解説します。あわせて、審査の前に整えておきたい準備と、すぐに資金が要るのに借りにくいときの対策も紹介します。
融資が間に合わない支払いには
ゆとりペイ
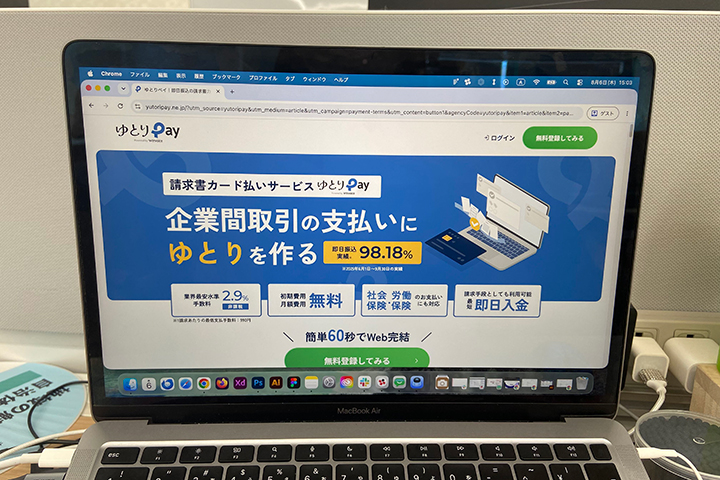
- 請求書をカードで払い、支払いを最大60日先へ延ばせる
- 取引先への振込は最短即日(3営業日以内)
- 手数料2.9%(非課税・最低990円)
- 初期費用・月額費用0円
資金調達の主な方法の種類と返済の要否による分け方
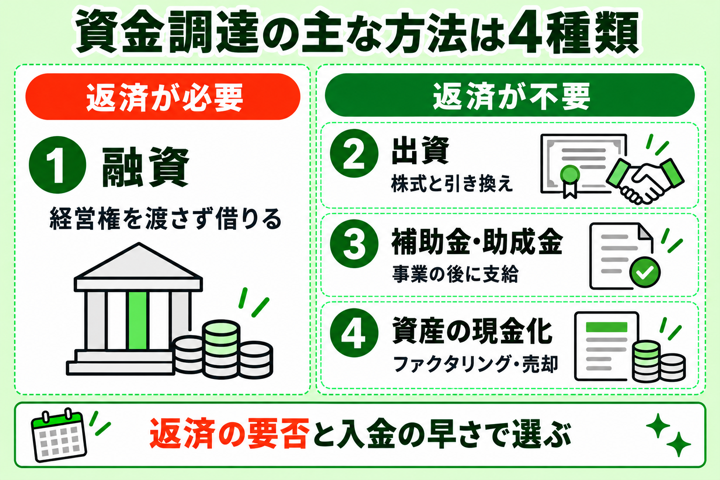
事業の資金調達の方法は、お金の出どころと返済が要るかどうかで、次の4つに分けられます。
- 融資(銀行や公庫などから借り、利息を付けて返す)
- 出資(株式と引き換えに投資家などからお金を受け入れる)
- 補助金・助成金(国や自治体から受け取り、原則として返さない)
- 資産の現金化(売掛金や在庫など手元の資産を売って現金に換える)
返済が要るのは融資だけで、出資・補助金・資産の現金化は返す必要がありません。ただし、出資は株式を渡す分だけ経営への発言権が外に移り、補助金は受け取れる時期が遅く、資産の現金化は売るものがなければ使えないなど、それぞれに別の制約があります。
多くの中小企業や個人事業主にとって、資金調達の中心になるのは融資です。そのうえで、目的や時期に応じてほかの方法を組み合わせます。ここからは、それぞれの仕組みと向いている会社を順に見ていきます。
融資は返済が必要だが経営権を渡さずにまとまった額を借りられる
融資は、銀行や信用金庫、日本政策金融公庫などの金融機関からお金を借りる方法です。借りたお金は、決めた期間で金利を付けて返します。株式を渡すわけではないため、経営の決定権は自社に残ったままです。
金融機関は、決算書や事業計画をもとに返済できるかを審査します。担保や保証人を求められることもありますが、審査に通れば数百万円から数千万円といったまとまった額を、数年から十数年の長い期間で借りられるのが利点です。毎月の返済額が決まっているため、資金繰りの計画も立てやすくなります。
一方で、借りた額は決算書に負債として載り、利益が出ていなくても返済は続きます。借りすぎると毎月の返済が資金繰りを圧迫するため、返済額が毎月の利益の範囲に収まるかを確かめてから借りましょう。売上が安定していて、返済の計画を示せる会社に向いた方法です。
出資を受ければ返済は不要だが株主に経営への発言権を渡す
出資は、投資家やベンチャーキャピタル、取引先などに株式を渡し、その代わりに事業の資金を受け入れる方法です。受け入れたお金は返す必要がなく、利息もかかりません。決算書でも借入ではなく自己資本として扱われるため、財務の内容が良くなり、その後の融資の審査で有利に働くこともあります。
その代わり、出資した人は株主として会社の重要な決定に意見を言えるようになります。持ち株の割合が大きくなるほど発言権も強まり、経営方針や役員の選び方に意見されたり、配当や株式の上場・売却で利益を返すよう求められたりします。
出資を受けるには、事業の成長性を投資家に説明し、納得してもらう必要があります。大きく成長して株式の価値が上がる見込みのある会社には向いていますが、地域で安定して商売を続けたい会社には合わないことも多いでしょう。個人事業主は株式を発行できないため、法人に限られる方法です。
補助金と助成金は返済不要だが受け取りは事業を終えた後になる
補助金と助成金は、国や自治体が政策の目的に合う事業者に支給するお金で、原則として返す必要がありません。補助金は経済産業省や自治体などが設備投資や販路の開拓などを支援するもの、助成金は主に厚生労働省が雇用や人材育成の取り組みを支援するものです。
補助金は公募の期間に申請し、審査で採択された事業者だけが受け取れます。助成金は要件を満たせば受け取れるものが多い一方で、計画の届け出など決まった手順を踏む必要があります。どちらも、事業を実施して経費を払い、報告を終えた後に支給される後払いが基本です。
そのため、経費をいったん自社で立て替えなければならず、受け取るまでに数か月から1年ほどかかることもあります。補助金を当てにして設備を買うなら、支給までのつなぎの資金を融資などで用意しておきましょう。今すぐ足りない資金を埋める手段ではなく、計画的な投資の負担を軽くする方法です。
ファクタリングや資産の売却なら手持ちの資産を現金に換えられる
手持ちの資産を売って現金に換えるのも、資金調達の方法の一つです。代表的なのが、取引先から入金される前の売掛金を専門の会社に売るファクタリングです。売掛金を譲り渡す取引でお金を借りるわけではないため、返済は要らず、決算書に借入として載ることもありません。
ファクタリングの審査で重く見られるのは、自社よりも売掛先の信用です。赤字や創業間もない会社でも使える可能性がある一方で、手数料は融資の利息より高くなりやすく、売掛先への通知が要らない2社間の契約では売掛金の1割を超えることもあります。
このほか、使っていない在庫や設備、車を売る方法や、事業に使う不動産を売ってそのまま借りて使い続ける方法(セール・アンド・リースバック)もあります。返済は要りませんが、急いで売るほど価格は安くなりやすく、仕事に欠かせない資産を売れば売上が落ちかねません。売れる資産があり、借入を増やしたくない会社に向いた方法です。
融資を受ける先ごとの特徴と借りやすさの違い
融資と一口にいっても、借りる先によって金利や審査の厳しさ、入金までの日数は大きく違います。主な借入先は、日本政策金融公庫、信用保証協会の保証を付けた制度融資、銀行のプロパー融資、ノンバンクのビジネスローンの4つです。
一般に、金利が低く長い期間で借りられる先ほど審査は慎重で、入金まで日数がかかります。反対に、審査が早く手続きの簡単な先ほど金利は高くなる傾向があります。創業間もない会社や実績の浅い会社は、まず公庫や制度融資から借りて返済の実績を作り、銀行との取引を広げていくのが一般的な流れです。
自社の業歴や決算の内容、必要な額と時期に合わせて、どこから借りるかを決めましょう。ここでは、それぞれの借入先の特徴と向いている会社を解説します。
日本政策金融公庫は創業期や小さな会社でも低い金利で借りやすい
日本政策金融公庫は、国が出資する政府系の金融機関です。民間の金融機関では借りにくい創業間もない会社や小規模な事業者への融資を役割の一つとしており、金利は民間より低めに設定されています。無担保・無保証人で借りられる制度もあり、創業前の事業者が申し込める融資もあります。
申し込みの後には担当者との面談があり、事業の内容や資金の使い道、返済の計画を詳しく確かめられます。書類の準備から入金までには数週間から1か月ほどかかるのが一般的なので、資金が必要になる時期から逆算して早めに申し込みましょう。
創業時の融資では、事業に充てる自己資金をどれだけ用意してきたかも審査で見られます。少しずつでも事業のためにお金を貯めてきた記録は、計画性を示す材料になります。初めて融資を受ける会社や、銀行との取引がまだない個人事業主に向いた借入先です。
制度融資なら保証協会の保証で実績の浅い会社も借りやすくなる
制度融資は、自治体と金融機関、信用保証協会の3者が連携して行う中小企業向けの融資です。窓口は銀行や信用金庫ですが、信用保証協会が返済を保証するため、金融機関は貸し倒れのリスクを抑えられます。その分、業歴が浅く銀行と取引の実績がない会社でも借りやすくなります。
自治体が利息や保証料の一部を負担する制度も多く、条件によっては低い負担で借りられます。ただし、借りる側は金利とは別に信用保証協会へ保証料を払うのが基本です。審査は金融機関と保証協会の両方で行われ、自治体によっては事前に役所へのあっせんの申し込みが要るため、入金までは数週間から1か月以上かかることもあります。
制度融資を期日どおりに返していくと、金融機関との取引の実績が積み上がります。将来、保証の付かないプロパー融資を受けるための足がかりにもなるため、地元の金融機関と付き合いを始めたい会社に向いた方法です。
銀行のプロパー融資なら実績のある会社が大きな額を借りられる
プロパー融資は、信用保証協会の保証を付けずに、銀行が自らのリスクで貸し出す融資です。保証料がかからず、金利や返済の期間、借りられる額も銀行との話し合いで決められるため、条件が合えば負担を抑えてまとまった額を借りられます。
その分、審査は厳しく、複数期の黒字の決算や、その銀行との取引の実績がないと借りるのは難しいでしょう。銀行は決算書だけでなく、毎月の試算表や口座の入出金の動きからも会社の状態を見ています。日ごろから売上の入金口座として使い、業績をこまめに伝えておくことが、プロパー融資を受ける近道です。
決めた枠の中で必要なときに借りられる当座貸越の契約を結んでおけば、急な支払いにも審査を待たずに対応できます。業績が良い時期に借りておくほうが条件は良くなりやすいため、資金が足りなくなる前に相談しておくのが基本です。業歴を重ねて決算の内容が安定してきた会社に向いた借入先です。
ノンバンクのビジネスローンは審査が早いが金利は高めになる
ノンバンクのビジネスローンは、銀行以外の貸金業者が事業者向けに行う融資です。Webで申し込みが完結し、審査も簡易なものが多いため、最短即日で融資を受けられる商品もあります。担保や保証人を求めないものが中心で、事業資金であれば使い道も比較的自由です。
その代わり、金利は銀行融資より高めに設定されています。貸金業者が付けられる金利の上限は利息制限法で決まっており、元本が10万円以上100万円未満なら年18%、100万円以上なら年15%です。借りられる額も銀行より小さく、数百万円までの商品が中心になります。
急な支払いを埋めるには便利ですが、高い金利で長く借り続けると利息の負担が利益を削ります。銀行や公庫の融資が間に合わないときのつなぎとして使い、返済の目途が立つ額にとどめましょう。毎月の売上は安定しているものの、すぐに資金が必要な会社に向いた借入先です。
目的・時期・費用で比べる資金調達の方法の選び方
資金調達の方法は、何に使うお金か、いつまでに必要か、費用をどこまで負担できるかの3つで比べて選びます。設備投資のように長く使うお金を短期の高い借入で用意したり、今週の支払いのために補助金を待ったりすると、目的と方法がかみ合わず資金繰りが苦しくなるためです。
また、同じ方法でも、自社の業歴や決算の内容によって借りられる額や条件は変わります。創業間もない会社と、黒字の決算を何期も重ねた会社とでは、使える方法そのものが違うことも少なくありません。
主な方法と、支払いを延ばす請求書カード払いを、返済の要否・入金までの目安・費用・審査で見られる点で比べると次のとおりです。
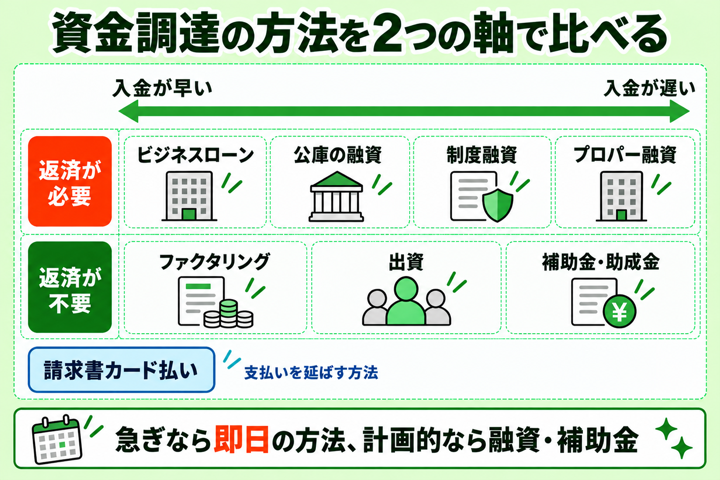
資金調達の主な方法と請求書カード払いの比較表
| 方法 | 返済 | 入金までの目安 | 費用 | 審査で見られる点 | 向いている場面 |
|---|---|---|---|---|---|
| 日本政策金融公庫の融資 | 必要 | 数週間〜1か月 | 金利民間より低め | 事業計画・自己資金 | 創業期や小規模な会社の設備・運転資金 |
| 制度融資 | 必要 | 数週間〜1か月以上 | 金利と保証料一部を自治体が負担する制度も | 決算・保証協会の審査 | 銀行との取引が浅い会社 |
| 銀行のプロパー融資 | 必要 | 数週間〜 | 金利保証料はかからない | 複数期の決算・取引の実績 | 業歴が長く決算の安定した会社 |
| ノンバンクのビジネスローン | 必要 | 最短即日 | 金利銀行融資より高め | 決算・返済の実績 | 急ぎの運転資金 |
| 出資 | 不要 | 数か月〜 | 株式経営への発言権を渡す | 事業の成長性 | 大きな成長をめざす会社 |
| 補助金・助成金 | 原則不要 | 事業の実施後数か月〜1年ほど | 申請の手間経費は先に立て替える | 事業計画・支給の要件 | 計画的な設備投資や採用 |
| ファクタリング | 不要 | 最短即日2社間の場合 | 手数料融資の利息より高め | 売掛先の信用 | 入金待ちの売掛金がある |
| 請求書カード払い支払いを延ばす方法 | カードの引き落とし日に払う | 取引先へ最短即日ゆとりペイの場合 | 手数料ゆとりペイは2.9% | カードの利用枠・サービスの審査 | 支払いの期日に現金が間に合わない |
表は横にスクロールできます
- ※入金までの目安・費用は一般的な目安です。実際の条件は申込先や審査の結果で変わります(2026年10月時点)
表の早さや費用は目安で、実際の条件は自社の状況で変わります。次の3つの見方で、自社に合う方法を絞り込みましょう。
長く使う設備の資金は返済期間を合わせられる融資で用意する
機械や車、店舗の内装のように何年も使う設備のお金は、返済の期間を長く取れる融資で用意するのが基本です。設備が売上を生む期間と返済の期間をそろえれば、毎月の返済を設備が生む利益の中から払えるため、手元の資金を圧迫しにくくなります。
反対に、設備の代金を手元の現金や短期の借入で一度に払うと、仕入れや給与に回す運転資金が足りなくなるおそれがあります。公庫や制度融資には設備資金向けの長期の融資があり、据え置き期間を設けて返済の始まりを遅らせられる制度もあります。購入の計画が決まった段階で、見積書をそろえて早めに相談しましょう。
国や自治体の補助金が使える設備なら、融資と組み合わせることで実質の負担を減らせます。補助金は後払いなので、まず融資で設備の代金を払い、支給された補助金を返済や次の投資に回すという順番で考えます。補助金の公募の時期は限られるため、購入の時期と合わせて確かめておきましょう。
毎月の運転資金は不足する時期と額を見込んでから借りる
仕入れや外注費、給与など、日々の事業を回すための運転資金は、いつ・いくら足りなくなるかを見込んでから借ります。売上の入金より支払いが先に来る商売では、売上が伸びるほど立て替える額が増え、黒字でも手元の現金が減っていくためです。
不足の時期と額は、先の数か月の入金と支払いの予定を書き出した資金繰りの表で見えるようになります。たとえば月末に支払いが集中し、翌月の中ごろに売上が入金される会社なら、毎月その間をつなぐ額が運転資金の目安です。必要な額が分かれば、借りすぎや借り足りないことを防げます。
運転資金は、銀行の短期の融資や当座貸越のほか、公庫や制度融資の運転資金向けの融資で用意できます。季節によって売上が大きく変わる会社は、繁忙期の前に借りておくと仕入れを増やしやすくなります。不足が毎月続くなら、借入を増やす前に、取引先との支払いと入金の条件(支払いサイト)そのものを見直すことも検討しましょう。
急ぎの資金は入金までの日数から逆算して使える方法を絞り込む
支払いの期日が迫っているときは、入金までの日数から逆算して、間に合う方法だけに絞り込みます。公庫や銀行の融資は申し込みから入金まで数週間かかるのが一般的で、補助金は事業を終えてからの支給なので、来週の支払いには使えません。
数日以内に資金が必要なら、候補はノンバンクのビジネスローンやファクタリング、すでに契約している当座貸越の枠などに限られます。ただし、ビジネスローンは金利が高め、ファクタリングは手数料が融資の利息より高くなりやすいため、使う日数での負担額に直して比べることが大切です。即日で資金を用意する方法は、申込の時間や書類の準備によっても間に合うかどうかが変わります。
審査に通るか分からない、集めた額では足りないというときは、お金を集めるのではなく、支払いの日を後ろへずらす方法も考えられます。具体的なやり方は、この後の章で解説します。
資金調達の審査に備えて整えておきたい書類と準備
どの方法で資金調達をするにしても、申し込んでから慌てて書類を集めると、審査が長引いたり、条件が悪くなったりします。金融機関や投資家、補助金の審査で見られるのは、会社の今の状態と、お金を返せる・事業を進められる根拠です。
特に融資では、決算書の数字だけでなく、経営者が自社の数字をどれだけ把握しているかも見られます。売上や利益の動き、借入の残高や返済の予定を自分の言葉で説明できれば、審査の受け止め方は大きく変わります。
これらは申し込む直前に作れるものではなく、日ごろの経理の積み重ねで決まります。資金が足りなくなってから準備を始めると、必要な時期に間に合わないこともあるため、平時のうちから整えておきましょう。ここでは、審査の前に押さえておきたい3つの準備を解説します。
決算書と試算表をそろえて資金の使い道を説明できるようにする
融資の審査では、直近2〜3期分の決算書と、今期の途中の業績を示す試算表を求められるのが一般的です。個人事業主の場合は確定申告書が決算書の代わりになります。試算表を毎月作っていれば、申し込みのたびに慌てて数字をまとめる必要がなく、今の業績もすぐに示せます。
書類と合わせて説明できるようにしておきたいのが、資金の使い道です。何にいくら使い、それによって売上や利益がどう増え、どのように返すのかを、見積書や事業計画で具体的に示します。使い道があいまいな申し込みは、返済の見通しも立たないと判断されやすくなります。
赤字の期がある場合は、原因と立て直しの見込みを説明する資料を添えましょう。一時的な費用による赤字なのか、事業そのものが弱っているのかで、審査の受け止め方は大きく変わります。数字の裏付けを持って説明できる会社ほど、審査は通りやすくなります。
税金や社会保険料の滞納を解消して審査を受けられる状態に整える
税金や社会保険料の滞納があると、融資の審査はほとんど通りません。公庫や制度融資では納税証明書の提出を求められることが多く、滞納があると申し込みの段階で断られることもあります。補助金や助成金でも、税金の滞納がないことを要件とするものが一般的です。
滞納が続くと、売掛金や預金が差し押さえられるおそれもあります。差し押さえを受けた売掛金はファクタリングでも買い取ってもらえないため、資金調達の手段そのものが狭まってしまいます。払えないと分かった時点で、税務署や年金事務所に分割での納付などを相談しておきましょう。
法人であれば、社会保険料や労働保険料をクレジットカードで納め、引き落としまでの間の現金を残す方法もあります。延滞金がかさむ前に手を打ち、滞納のない状態で審査に臨むことが、資金調達の前提になります。
資金繰り表で不足の時期と額を示して返済の見通しを伝える
資金繰り表は、毎月の入金と支払いの予定を並べ、月末にいくら現金が残るかを見通す表です。決算書が過去の結果を示すのに対し、資金繰り表は先の数か月の見込みを示します。審査では、借りたお金がいつ必要になり、どこから返すのかを説明する材料として役立ちます。
資金繰り表を作ると、いつ・いくら足りなくなるかが具体的に見えてきます。「来月は少し苦しそう」という感覚ではなく、「3か月後に300万円足りなくなる」と数字で分かれば、必要な額だけを、間に合う時期に申し込めます。金融機関にとっても、計画的に資金を管理している会社と受け止められます。
足りない時期が分かれば、融資のほかに、入金を早める・支払いを延ばすといった手も打てます。不足が毎月のように続く場合は、資金繰りが厳しい会社に共通する原因がないかを見直すきっかけにもなります。
すぐ資金が要るのに借りにくいときの解決方法と請求書カード払い
融資の審査に落ちた、審査の結果が支払いの期日に間に合わない、借入をこれ以上増やしたくない。こうした場面では「お金を集める」ことにこだわらず、「お金が出ていく日を後ろへずらす」方法に考え方を切り替えましょう。
支払いの期日に払えないまま放っておくと、取引先の信用を失うだけでなく、取引の停止や、ほかの支払いのしわ寄せによる給与の遅配といった深刻な事態につながりかねません。支払いを延ばす手段を知っておけば、期日を守りながら、売上の入金や融資の実行を待つ時間を作れます。
その手段の一つが、請求書をクレジットカードで払う請求書カード払いです。ここでは、仕組みと借入との違い、ゆとりペイを使う場合の条件を解説します。
請求書カード払いで支払いを最大60日先に延ばして現金を残す
請求書カード払いは、取引先から届いた請求書の代金をサービス会社がいったん立て替えて取引先へ振り込み、利用者はその代金と手数料をクレジットカードで払う仕組みです。取引先がカード払いに対応していなくても使え、取引先には期日どおりに振込で代金が届きます。
自社の口座からお金が出ていくのは、カードの引き落とし日です。カードの締め日と引き落とし日の組み合わせによって、請求書の支払いを最大60日ほど先へ延ばせます。月末に払う予定だった仕入れ代金や外注費をカードで払えば、来月や再来月の売上の入金を待ってから引き落としを迎えられます。
融資の審査が終わるまでの間や、補助金が支給されるまでの間をつなぐ使い方もできます。延ばせる日数はカードの締め日の直後に決済するほど長くなるため、支払期日から逆算して決済する日を選ぶとよいでしょう。
借入にならないため融資を断られた会社でもカードの枠で払える
請求書カード払いは、お金を借りるのではなく支払いの方法を変えるだけです。決算書に借入として載ることはなく、毎月の返済もありません。借入の残高を増やさずに済むため、これから銀行や公庫の融資を申し込む予定の会社にとっても、審査への影響を気にせず使えます。
使うのは、手持ちのクレジットカードの利用枠です。カードを作ったときに審査を経た枠を使うため、赤字の決算や業歴の短さで融資を断られた会社でも、使える場合があります。ただし、請求書カード払いのサービスの多くは、登録の際に会社や本人の確認を行い、支払う請求書の内容も確かめます。取引の実態が分からない請求書や、サービスの対象外の支払いは受け付けてもらえません。
請求額がカードの利用枠を超える場合は、カード会社に一時的な増枠を相談するか、足りない分をほかの方法で用意する必要があります。大きな支払いの前には、会員サイトで空き枠を確かめておきましょう。
ゆとりペイは手数料2.9%で取引先への振込は最短即日になる
ゆとりペイは、請求書の支払いをクレジットカードで行い、支払いを最大60日先へ延ばせる請求書カード払いのサービスです。手数料は2.9%(非課税)で、請求額が34,138円以下のときは最低手数料の990円がかかります。初期費用と月額費用は0円で、手数料を自社と取引先のどちらが負担するかも選べます。
使えるカードはVISA・Mastercard・JCB・セゾンカードで、アメリカン・エキスプレスはクレディセゾン発行のものが使えます。支払い先は国内の法人か、適格請求書発行事業者の個人事業主です。法人なら社会保険料や労働保険料の納付にも使えますが、法人税などの税金は対象外です。
申し込みから取引先への振込までは、次の流れで進みます。
- 利用者が申込ページから無料で新規登録し、会社や事業の情報を入力する
- 利用者のアカウントが審査され、通過すると使えるようになる
- 利用者が請求書の内容と振込先を登録し、カードで決済する
- ゆとりペイが取引先の口座へ代金を振り込む
法人は書類の提出なしで申し込め、個人事業主は顔写真付きの本人確認書類が必要です。取引先への振込は最短即日(3営業日以内)なので、融資の審査を待つ間に支払期日が来てしまうときでも間に合う可能性があります。
【無料登録】今すぐ使ってみる資金調達の方法について事業者からよく寄せられる質問と回答
資金調達の方法について、事業者からよく寄せられる質問にお答えします。
- 創業したばかりでも資金調達はできますか?
-
創業したばかりでも、資金調達の方法はあります。代表的なのは日本政策金融公庫の創業向けの融資と、自治体の創業向けの制度融資で、決算の実績がなくても事業計画と自己資金をもとに審査されます。自己資金が少ないと借りられる額も小さくなりやすいため、事業のために貯めてきたお金の記録を用意しておきましょう。補助金は後払いなので、創業時の資金は融資と組み合わせて考えます。
- 個人事業主が使える資金調達の方法はどれですか?
-
個人事業主は株式を発行できないため出資は受けられませんが、公庫の融資、制度融資、ビジネスローン、補助金・助成金、ファクタリングなどは利用できます。融資の審査では確定申告書が決算書の代わりになるため、毎年きちんと申告しておくことが大切です。フリーランスの資金繰りが厳しいときは、請求書カード払いで支払いを延ばす方法も使えます。ゆとりペイも、顔写真付きの本人確認書類を出せば個人事業主が利用できます。
- 赤字の決算でも融資を受けられますか?
-
赤字でも、融資を受けられる可能性はあります。金融機関は1期の赤字だけで判断せず、赤字の原因と、立て直しの見込みがあるかを見ます。一時的な費用による赤字であれば、その説明と改善の計画を示しましょう。ただし、赤字が続いていたり債務超過だったりすると、審査は厳しくなります。その場合は、売掛先の信用を重く見るファクタリングや、カードの利用枠を使う請求書カード払いも検討するとよいでしょう。
- 資金調達の方法で費用がいちばん安いのはどれですか?
-
返済も利息もない点では、補助金・助成金がもっとも負担の小さい方法です。ただし、採択されないと受け取れず、支給も事業の後になります。借入の中では、日本政策金融公庫や制度融資、銀行のプロパー融資の金利が低めです。ビジネスローンやファクタリングは早く資金を用意できる分、費用は高くなりがちです。急ぎでない資金は金利の低い融資で、急ぎの資金だけを費用の高い方法で、と使い分けましょう。
- 融資の審査に落ちたらどうすればいいですか?
-
まず、断られた理由を考えましょう。金融機関は詳しい理由を明かさないこともありますが、決算の内容、資金の使い道、滞納の有無など、思い当たる点を見直します。別の金融機関や、公庫・制度融資に申し込み直す方法もあります。ただし、短い期間に多くの先へ申し込むと審査で不利になることがあるため、申し込む先は絞りましょう。目の前の支払いに間に合わないときは、買掛金の支払いを取引先と相談したり、請求書カード払いで支払いを延ばしたりして時間を作ります。