 ログイン
資金調達を即日でする方法は、ファクタリング・ノンバンクのビジネスローン・キャッシング枠・生命保険の契約者貸付・資産の売却・役員や親族からの借入の6つです。当日に間に合うかどうかは、申込の時間と書類の準備でほぼ決まります。それでも間に合わないときは、請求書カード払いで支払いを先へ延ばす方法も検討しましょう。
仕入れ代金や外注費の支払いが明日に迫っているのに、売上の入金はまだ先。こうした入出金のずれを放っておくと、口座の残高が足りずに支払いが止まる資金ショートに陥りかねません。とはいえ、銀行や日本政策金融公庫の融資は審査に数週間かかるのが一般的で、今日・明日の支払いには間に合わないことがほとんどです。
この記事では、即日で資金を用意できる6つの方法の仕組みと向いている会社、入金の早さ・費用・審査での比べ方を解説します。あわせて、当日の入金に間に合わせるための申込のタイミングと準備、どうしても間に合わないときの対策、急いでいるときに避けたい違法業者の見分け方も紹介します。
即日の資金調達が間に合わないときは
ゆとりペイ
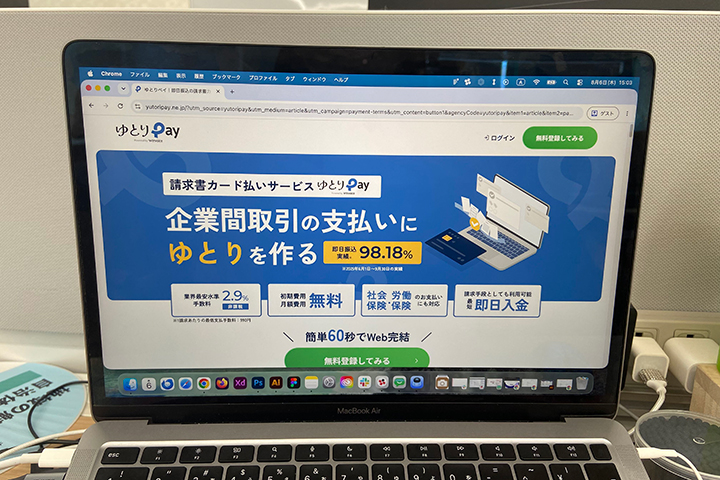
- 請求書をカードで払い、支払いを最大60日先へ延ばせる
- 取引先への振込は最短即日(3営業日以内)
- 手数料2.9%(非課税・最低990円)
- 初期費用・月額費用0円
即日で資金調達できる6つの方法の仕組みと向いている会社
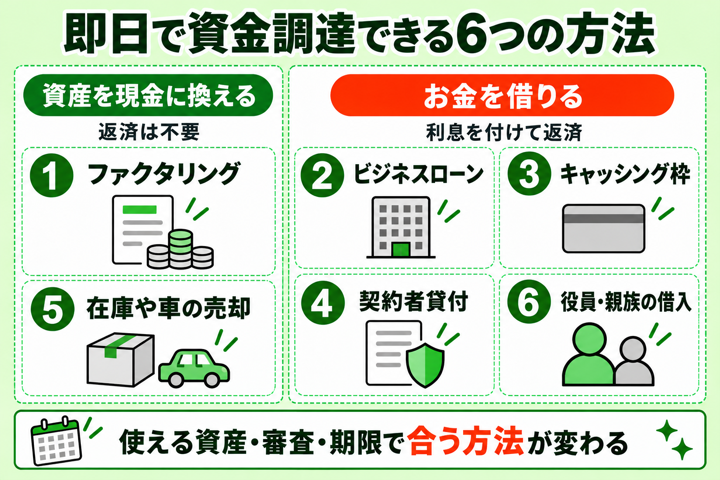
即日で資金を用意できる主な方法は、次の6つです。
- ファクタリング(入金前の売掛金を売って現金にする)
- ノンバンクのビジネスローン(事業者向けの融資を受ける)
- クレジットカードのキャッシング枠(カードの枠で現金を借りる)
- 生命保険の契約者貸付(解約返戻金の範囲で借りる)
- 在庫や車などの売却(手元の資産を現金に換える)
- 役員や親族からの借入(身近な人から借りる)
6つは、借入になるかどうかで大きく2つに分かれます。ビジネスローン・キャッシング・契約者貸付・役員や親族からの借入は借入なので、後で利息を付けて返さなければなりません。一方、ファクタリングと資産の売却は持っている資産を現金に換える方法で、返済は要りませんが、売るものがなければ使えません。
どの方法が合うかは、売掛金や保険など使える資産があるか、自社の決算や信用で審査に通りそうか、いくらをいつまでに用意したいかで変わります。ここからは、それぞれの仕組みと向いている会社を順に見ていきます。
ファクタリングで売掛金を売れば最短即日で現金を受け取れる
ファクタリングは、取引先から入金される前の売掛金を専門の会社に売り、支払期日より前に現金を受け取る方法です。売掛金を譲り渡す取引でお金を借りるわけではないため、返済は要らず、決算書に借入として載ることもありません。
契約の形には、自社とファクタリング会社の2者で結ぶ2社間と、売掛先の承諾を得て3者で結ぶ3社間があります。最短即日で入金されやすいのは、売掛先への通知が要らない2社間です。ただし、ファクタリング会社が回収できないリスクを負う分、手数料は3社間より高くなる傾向があり、売掛金の1割を超えることも珍しくありません。
審査で重く見られるのは、自社よりも売掛先の信用です。赤字や創業間もない会社でも、支払いの確かな取引先への売掛金があれば使える可能性があります。入金待ちの売掛金があり、借入を増やしたくない会社に向いた方法です。
ノンバンクのビジネスローンなら最短即日で融資を受けられる
ノンバンクのビジネスローンは、銀行以外の貸金業者が事業者向けに行う融資です。Webで申し込みが完結し、審査も簡易なものが多いため、最短即日で融資を受けられる商品もあります。担保や保証人を求めないものが中心で、事業資金であれば使い道も比較的自由です。
その代わり、金利は銀行融資より高めに設定されています。貸金業者が付けられる金利の上限は利息制限法で決まっており、元本が10万円以上100万円未満なら年18%、100万円以上なら年15%です。急場をしのぐために借りるなら、上限に近い金利でも返済の目途が立つかを先に確かめておきましょう。
法人の場合、審査では決算書や口座の入出金を見て、返済できるかを判断します。個人事業主も申し込めますが、確定申告書の提出を求められるのが一般的です。売掛金のような売れる資産はないものの、毎月の売上が安定している会社に向いています。
クレジットカードのキャッシング枠を使えば当日中に引き出せる
クレジットカードにキャッシング枠が付いていれば、ATMや会員サイトからの振込で、その日のうちに現金を借りられます。枠はカードを作ったときや枠を申し込んだときに審査が済んでいるため、新たな審査を待たずに使えるのが利点です。
ただし、法人カードはキャッシング枠を付けられないものも多く、使えるのは経営者個人のカードの枠というケースも少なくありません。個人カードの枠を事業の支払いに回すと、事業と個人のお金が混ざり、経理の処理も手間になります。金利は利息制限法の上限に近い水準に設定されていることが多く、翌月以降の返済で手元の現金がさらに減る点にも注意が必要です。
クレジットカードを資金繰りに使う方法のうち、キャッシングは数万円から数十万円ほどの不足を、数日から数週間だけ埋めたい場面に向いています。まとまった額を長い期間用意したいなら、ほかの方法を選んだほうが負担を抑えられます。
生命保険の契約者貸付なら解約返戻金の範囲で早く借りられる
契約者貸付は、終身保険や養老保険など解約返戻金のある生命保険に入っていれば、その返戻金の一定の範囲内で保険会社からお金を借りられる制度です。返戻金が担保の役割を果たすため、ローンのような審査はありません。会員ページや電話で申し込め、保険会社によっては最短即日で振り込まれます。
借りられる額は解約返戻金の一定割合までで、掛け捨ての保険や加入して間もない保険では、ほとんど借りられないこともあります。所定の利息がかかり、返さないまま保険金を受け取るときや解約するときには、残った元金と利息が差し引かれます。利息を含めた残高が返戻金を上回ると、保険が失効するおそれもあります。
法人契約の保険なら会社として、個人契約の保険なら経営者個人として借りることになります。経営者が個人で借りたお金を会社に入れるときは、役員からの借入として帳簿に残しておきましょう。返戻金の貯まった保険を持つ会社や経営者に向いた方法です。
在庫や車など手元の資産を売れば返済不要の現金を用意できる
使っていない在庫や社用車、機械、パソコンなどを買取業者に売れば、借入をせずに現金を用意できます。売ったお金は返す必要がなく、利息もかかりません。品物によっては査定から入金までその日のうちに済む業者もあり、即日の資金調達にも使えます。
一方で、急いで売るほど買取価格は相場より安くなりやすく、思ったほどの額にならないこともあります。仕事に欠かせない車や機械を売ってしまうと、売上そのものが落ちかねません。ローンやリースが残っている物は所有者が自社ではないことが多く、勝手には売れない点にも注意が必要です。
会社の資産を売ったときは、帳簿上の価額との差が売却益や売却損として決算に反映されます。売る前に、事業に使っていない物か、売っても困らない物かを見極めたうえで、複数の業者に査定を頼んで比べましょう。眠っている在庫や設備を抱えた会社に向いた方法です。
役員や親族からの借入は契約書を交わせば当日中に受け取れる
社長や役員、親族から借りる方法は審査がなく、相手さえ了承すれば当日中にお金を受け取れます。金利も当事者どうしで決められるため、ほかの方法より負担を抑えやすいでしょう。会社が社長から借りたお金は「役員借入金」として帳簿に載せ、決算書でも負債として扱います。
気を付けたいのは、口約束で済ませないことです。返済の時期や金額があいまいなままだと、後でもめごとの種になるうえ、親族から個人で借りた場合は贈与とみなされて贈与税がかかるおそれもあります。金額・利息・返済の方法と期日を書いた金銭消費貸借契約書を交わし、返済は振込で行って記録を残しておきましょう。
金融機関によっては、社長からの役員借入金を自己資本に近いものとして見てくれることもあります。経営者に個人の蓄えがある会社や、事情を話して頼れる親族がいる事業者に向いた方法です。
銀行融資や公庫の融資が即日に向かない理由と平時の備え方
資金調達と聞いて、まず銀行や日本政策金融公庫の融資を思い浮かべる方も多いでしょう。どちらも金利が低く、まとまった額を長い期間で借りられる、事業者にとって基本となる調達の手段です。
ただし、融資は返済できるかを書類と面談で確かめてから行われるため、申し込んでから入金されるまでに、一般に数週間から1か月ほどかかります。今日・明日の支払いに充てるお金をここで用意するのは、現実には難しいでしょう。
そのため、銀行や公庫の融資は急場をしのぐ手段ではなく、資金が足りなくなる前に借りておく備えとして考えます。ここでは、それぞれが即日に向かない理由と、平時の備え方を解説します。
銀行融資は審査と稟議に時間がかかり入金まで数週間を見込む
銀行融資では、決算書や試算表、事業計画、資金の使い道を示す資料をもとに審査が行われます。担当者の審査の後に支店や本部の稟議を通す必要があり、初めて取引する銀行なら口座の開設や面談も加わるため、申し込みから入金まで数週間を見込んでおくのが一般的です。信用保証協会の保証付きの融資では、保証協会の審査も別に必要になります。
急ぎでない資金は、金利が低い銀行で用意するのが基本です。当座貸越のように、決めた枠の中で必要なときに借りられる契約をあらかじめ結んでおけば、いざというときに審査を待たずに資金を使えます。
日ごろから試算表を毎月作り、取引のある銀行に業績を伝えておくことも大切です。業績が良い時期に借りておくほうが審査は通りやすく、資金が足りなくなってから慌てて申し込むより、条件の良い融資を受けやすくなります。
日本政策金融公庫の融資は面談を経るため入金まで数週間かかる
日本政策金融公庫は、国が出資する政府系の金融機関で、創業間もない会社や小規模な事業者にも融資を行っています。金利は民間の金融機関より低めで、無担保・無保証人で借りられる制度もあり、条件の面では頼りになる借入先です。
一方で、申し込みの後には担当者との面談があり、事業の内容や資金の使い道、返済の計画を詳しく確かめられます。書類の準備から面談、審査を経て入金されるまでに数週間から1か月ほどかかることが多く、即日の資金調達には向きません。
公庫の融資は、設備資金や数か月先の運転資金など、使う時期が見えている資金を用意するのに適しています。売上が落ち込む時期や大きな支払いが控えている時期が分かっているなら、その前に申し込んでおきましょう。自治体の制度融資なども含めて平時のうちに借入先を複数持っておけば、急な資金不足にも慌てずに済みます。
入金の早さ・費用・審査で比べる即日の資金調達の選び方
即日の資金調達は、入金の早さ・費用・審査の3つで比べて選びます。今日中に間に合わなければ意味がなく、間に合っても費用が重ければ後の資金繰りを苦しめ、審査に通らなければそもそも使えないためです。
6つの方法と、即日に間に合わないときに支払いを延ばす請求書カード払いを、この3点と返済の要否で比べると次のとおりです。
即日で資金を用意する6つの方法と請求書カード払いの比較表
| 方法 | 入金までの早さ | 費用 | 審査で見られる点 | 返済 | 向いている場面 |
|---|---|---|---|---|---|
| ファクタリング | 最短即日2社間の場合 | 手数料2社間は3社間より高め | 売掛先の信用 | 不要 | 入金待ちの売掛金がある |
| ノンバンクのビジネスローン | 最短即日 | 金利銀行融資より高め | 自社の決算・返済の実績 | 必要 | 毎月の売上が安定している |
| キャッシング枠 | 当日枠がある場合 | 金利上限に近い水準が多い | 新たな審査なし枠の設定時に審査済み | 必要 | 数万〜数十万円を短期間だけ埋めたい |
| 生命保険の契約者貸付 | 最短即日保険会社により異なる | 所定の利息 | 審査なし解約返戻金の範囲まで | 必要未返済分は保険金から差し引き | 返戻金の貯まった保険がある |
| 在庫や車などの売却 | 最短当日買取業者により異なる | 相場より安い買取価格 | 売る物の価値 | 不要 | 使っていない在庫や設備がある |
| 役員や親族からの借入 | 当日相手しだい | 当事者で決めた利息 | 審査なし | 必要 | 頼れる経営者や親族がいる |
| 請求書カード払い間に合わないときの対策 | 取引先へ最短即日ゆとりペイの場合 | 手数料ゆとりペイは2.9% | カードの利用枠・サービスの審査 | カードの引き落とし日に払う | 支払いの期日に現金が間に合わない |
表は横にスクロールできます
- ※早さ・費用は一般的な目安です。実際の条件は申込先や審査の結果で変わります(2026年10月時点)
表の早さは、条件がそろったときの目安です。実際の入金日は申込の時間や審査の結果で変わるため、次の3つの見方で自社に合う方法を絞り込みましょう。
今日中に必要なら申込の締め時間から逆算して方法を絞り込む
今日中に現金が必要なら、まず「何時までに申し込めば当日に入金されるか」から逆算して、使える方法を絞り込みます。銀行振込は、平日の日中に手続きが終わったものが当日扱いになるのが基本です。夜間や休日も即時に着金する仕組み(モアタイムシステム)もありますが、対応していない金融機関の組み合わせもあるため、当てにしすぎないほうが安全です。
ファクタリングやビジネスローンは審査と契約を終えてから振り込まれるため、当日の入金を受けるには午前中から昼ごろまでに申し込むよう案内しているサービスが多く見られます。午後に申し込むと、審査が終わった時点で振込が翌営業日に回ることも珍しくありません。
時間が限られているときは、すでに枠のあるキャッシングや、審査のない契約者貸付、役員や親族からの借入が当日の候補として残ります。逆に、手続きに日数がかかる方法を、今日の支払いの当てにするのは避けましょう。
手数料と金利は単位が違うため使う日数の負担額に直して比べる
費用を比べるときに迷いやすいのが、手数料と金利の違いです。ファクタリングや請求書カード払いの手数料は1回の取引にかかる割合、ローンやキャッシングの金利は1年あたりの割合で示されるため、数字をそのまま比べても意味がありません。使う日数に合わせて、実際に払う金額に直して比べます。
たとえば100万円を30日間用意する場合の負担額は、次のとおりです(金利と手数料は計算のための仮の数字です)。
- 年15%のビジネスローンで借りる:100万円×15%×30日÷365日=約1万2,300円
- 手数料2.9%の請求書カード払いで支払いを延ばす:100万円×2.9%=2万9,000円
- 手数料10%のファクタリングで売掛金を売る:100万円×10%=10万円
ローンは使う日数が短いほど負担が小さく、手数料は日数にかかわらず同じ額がかかります。ただし、ローンには審査があり、ファクタリングや請求書カード払いは借入を増やさずに済むなど、費用のほかにも違いがあるため、負担額と合わせて判断しましょう。
赤字や創業間もない会社は審査で見られる相手で方法を選ぶ
赤字の決算や創業間もない会社が即日で資金を用意するなら、審査でだれの信用が見られるかに注目して方法を選びます。
- ビジネスローン・キャッシング:自社や経営者の信用(決算や返済の実績)
- ファクタリング:売掛先の信用(期日どおりに払ってくれるか)
- 契約者貸付:保険の解約返戻金(審査なし)
- 請求書カード払い:カードの利用枠と、サービス会社の審査
ビジネスローンは自社の決算や返済の実績を見られるため、赤字や業歴の短さが響きやすい方法です。一方、ファクタリングは売掛先の信用が中心なので、自社の決算が弱くても、支払いの確かな取引先への売掛金があれば使える可能性があります。契約者貸付は返戻金の範囲で借りるため、業績は関係ありません。
請求書カード払いは、支払いに使うのが手持ちのカードの利用枠なので、決算の内容で借りられる額を決める融資とは見る点が違います。審査が不安な会社ほど、自社の信用に頼らない方法から検討するとよいでしょう。
即日の入金に間に合わせるための申込のタイミングと事前準備
同じ方法を選んでも、当日に入金されるかどうかは段取り次第で変わります。即日をうたうサービスでも、申込の時間が遅かったり、書類が足りなかったり、確認の連絡がつかなかったりすれば、入金は翌営業日以降にずれ込みます。
特に初めて使うサービスでは、会社や本人の確認、振込先の口座の登録に思った以上の時間がかかりがちです。即日に間に合わせるために押さえたいのは、申込のタイミング、必要書類、審査中の連絡の3つ。どれも申し込む前に済ませておける準備なので、資金が足りないと分かった時点ですぐに取りかかりましょう。
申込は午前中に済ませると当日中の入金に間に合いやすい
即日をうたうサービスでも、申し込んでから入金されるまでには、次の流れを踏みます。
- 利用者がWebで申し込み、必要書類を送る
- サービス会社が書類を確かめて審査する
- 利用者が審査の結果を確かめて契約を結ぶ
- サービス会社が指定の口座へ振り込む
審査と契約に数時間かかることを考えると、当日中の入金を狙うなら午前中、遅くとも昼までに申し込むのが目安です。振込の手続きが銀行の当日扱いの時間を過ぎると、入金は翌営業日になります。
土日や祝日は、審査や振込の手続きを休むサービスも多く、金曜の午後に申し込むと入金が週明けにずれることもあります。週明けの支払いに備えるなら、金曜の午前中までに申し込んでおきましょう。営業日や受付の時間はサービスごとに違うため、申し込む前に公式サイトで確かめておくと安心です。
本人確認書類や請求書など必要書類を申込前にそろえておく
申込の後に書類の不足を指摘されると、そのやり取りだけで当日を逃してしまいます。方法ごとに求められやすい書類を、申し込む前にそろえておきましょう。
- ファクタリング:本人確認書類、売掛先への請求書、売掛金の入金が分かる通帳の写し
- ビジネスローン:本人確認書類、直近の決算書(個人事業主は確定申告書)、通帳の写し
- キャッシング:カードと暗証番号、または会員サイトのログイン情報
- 契約者貸付:保険証券(証券番号)と振込先の口座
- 請求書カード払い:支払う請求書と決済に使うカード(法人は書類の提出が要らないサービスもある)
書類はスマートフォンで撮った画像やPDFで出せることが多いため、事前にファイルにしておけば申込がすぐ済みます。通帳の写しは直近の数か月分を求められることが多いので、ページの抜けがないかも確かめておきましょう。法人は登記簿謄本(履歴事項全部証明書)を求められることもあり、本店の住所や代表者が変わっている場合は、書類どうしの記載が食い違わないよう最新のものを用意しておくと審査が滞りません。
審査の確認連絡に出られるよう電話とメールを空けておく
審査の途中で、申込内容を確かめる電話やメールが来ることがあります。この連絡にすぐ応じられないと審査がそこで止まり、当日の入金に間に合わなくなるおそれがあります。申し込んだ後は登録した電話番号に出られる状態にしておき、メールも迷惑メールのフォルダまで含めてこまめに見ておきましょう。
確認の連絡が増える原因の多くは、申込の内容と書類の記載の食い違いです。会社名の表記や住所、代表者の名前、口座の名義が書類とそろっているかを、送る前に見直しておきます。売掛金の額や支払期日など、数字の入力の誤りも審査を遅らせる原因になります。
社長が外出していて電話に出られない会社は、申込の担当者と連絡先をはっきりさせておくと安心です。複数のサービスに同時に申し込むと連絡が重なって対応しきれなくなるうえ、審査で不利になることもあるため、申し込む先は絞りましょう。
即日に間に合わないときの請求書カード払いと支払い猶予の相談
審査に通らなかった、申込の締め時間を過ぎてしまった、集めた額では足りない。こうした場面では「今日お金を集める」ことにこだわらず、「お金が出ていく日を後ろへずらす」方法に考え方を切り替えましょう。
支払いの期日に払えないまま放っておくと、取引先の信用を失うだけでなく、取引の停止や、ほかの支払いのしわ寄せによる給与の遅配といった深刻な事態につながりかねません。支払いを延ばす手段を知っておけば、期日を守りながら、売上の入金を待つ時間を作れます。
支払いを延ばす方法には、請求書をクレジットカードで払う請求書カード払いと、払う相手に支払いの猶予を相談する方法があります。ここでは、それぞれの使い方と使い分けを解説します。
請求書カード払いで支払いを最大60日先に延ばし現金を残す
請求書カード払いは、取引先から届いた請求書の代金をサービス会社がいったん立て替えて取引先へ振り込み、利用者はその代金と手数料をクレジットカードで払う仕組みです。取引先がカード払いに対応していなくても使え、取引先には期日どおりに振込で代金が届きます。
自社の口座からお金が出ていくのは、カードの引き落とし日です。カードの締め日と引き落とし日の組み合わせによって、請求書の支払いを最大60日ほど先へ延ばせます。たとえば月末に払う予定だった仕入れ代金をカードで払えば、来月や再来月の売上の入金を待ってから引き落としを迎えられます。
お金を借りるのではなく支払いの方法を変えるだけなので、決算書に借入として載ることはなく、毎月の返済もありません。延ばせる日数はカードの締め日の直後に決済するほど長くなるため、支払期日から逆算して決済する日を選ぶとよいでしょう。
融資の審査に落ちても請求書カード払いならカードの枠で払える
融資の審査は、決算の内容や返済の実績をもとに、いくらまで貸せるかを判断します。これに対して請求書カード払いで使うのは、手持ちのクレジットカードの利用枠です。カードを作ったときに審査を経た枠を使うため、赤字の決算や業歴の短さで融資を断られた会社でも、使える場合があります。
ただし、審査がまったくないわけではありません。請求書カード払いのサービスの多くは、登録の際に会社や本人の確認を行い、支払う請求書の内容も確かめます。取引の実態が分からない請求書や、サービスの対象外の支払いは受け付けてもらえません。
もう一つの制約が、カードの利用枠です。請求額が枠を超える場合は、カード会社に一時的な増枠を相談するか、足りない分をほかの方法で用意する必要があります。枠の残りは日ごろの買い物でも減るため、大きな支払いの前には会員サイトで空き枠を確かめておきましょう。
ゆとりペイは手数料2.9%で取引先への振込は最短即日になる
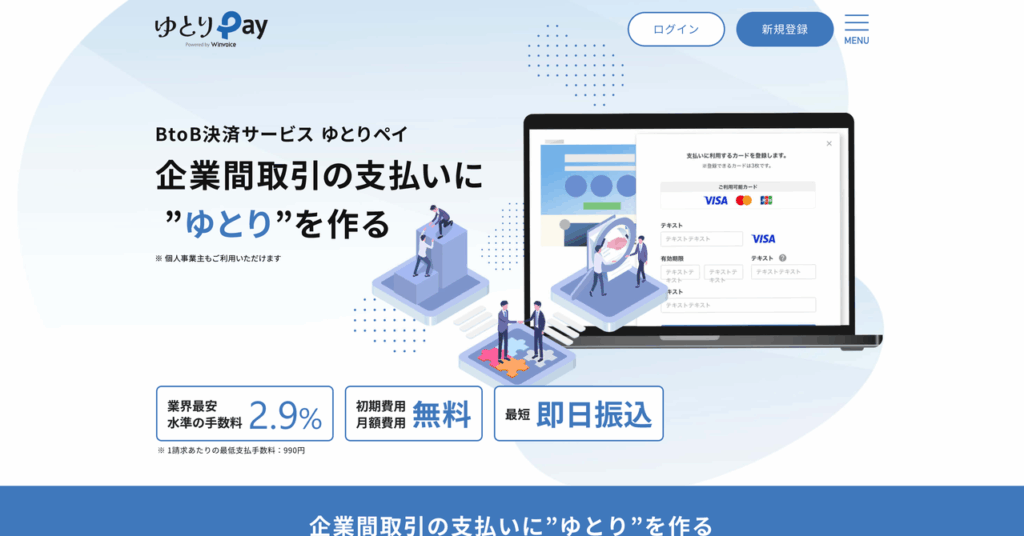
ゆとりペイは、請求書の支払いをクレジットカードで行い、支払いを最大60日先へ延ばせる請求書カード払いのサービスです。手数料は2.9%(非課税)で、請求額が34,138円以下のときは最低手数料の990円がかかります。初期費用と月額費用は0円で、手数料を自社と取引先のどちらが負担するかも選べます。
使えるカードはVISA・Mastercard・JCB・セゾンカードで、アメリカン・エキスプレスはクレディセゾン発行のものが使えます。支払い先は国内の法人か、適格請求書発行事業者の個人事業主です。法人なら社会保険料や労働保険料の納付にも使えますが、法人税などの税金は対象外です。
申し込みから取引先への振込までは、次の流れで進みます。
- 利用者が申込ページから無料で新規登録し、会社や事業の情報を入力する
- 利用者のアカウントが審査され、通過すると使えるようになる
- 利用者が請求書の内容と振込先を登録し、カードで決済する
- ゆとりペイが取引先の口座へ代金を振り込む
法人は書類の提出なしで申し込め、個人事業主は顔写真付きの本人確認書類が必要です。取引先への振込は最短即日(3営業日以内)なので、支払期日が迫っているときでも間に合う可能性があります。
【無料登録】今すぐ使ってみるカード払いが使えない支払いは取引先や税務署に猶予を相談する
請求書カード払いは、取引先から届いた請求書の支払いに使うものです。従業員の給与は対象にならず、ゆとりペイでも法人税などの税金は払えません。カード払いが使えない支払いや、カードの枠で払いきれない支払いに間に合わないときは、払う相手に猶予を相談します。
取引先への買掛金の支払いが難しいときは、期日の前に連絡し、いつまでにいくら払えるかを具体的に示したうえで、支払期日の延長や分割を頼みます。期日を過ぎてから伝えるより、先に相談したほうが信用を損ないにくく、了承も得やすいでしょう。合意した内容は書面やメールで残しておきます。
税金や社会保険料は、税務署や年金事務所に相談すると、一定の条件のもとで納付を分割にできる猶予の制度(換価の猶予など)を使える場合があります。納期限を過ぎると延滞税や延滞金がかかるため、払えないと分かった時点で早めに窓口へ連絡しましょう。給与は遅れると労働基準法に触れるおそれがあるので、ほかの支払いを延ばしてでも優先して払います。
即日の資金調達で注意したい違法業者と費用が膨らむ使い方
資金が足りず急いでいるときほど、条件をよく確かめないまま契約してしまいがちです。「審査なし」「即日で必ず融資」といった言葉に引かれて違法な業者と取引すると、法律の上限を大きく超える利息を求められたり、取り立てに悩まされたりして、資金繰りはかえって悪化します。
違法でなくても、手数料や金利の高い方法を何度も使えば、その費用が利益を少しずつ削っていきます。即日の資金調達は、あくまで急場をしのぐための手段です。ここでは、急いでいるときに避けたい業者や取引の見分け方と、即日の調達に頼り続けないための考え方を解説します。
審査なしや必ず借りられるとうたう業者は使わず登録を確かめる
「審査なし」「ブラックでも必ず借りられる」とうたう業者は、使わないようにしましょう。お金を貸す業者は貸金業法に基づいて国や都道府県に登録しなければならず、登録した業者には、貸す前に返済できるかを調べる義務があります。審査をしないと宣伝していること自体が、正規の業者ではない疑いを示しています。
申し込む前には、金融庁の「登録貸金業者情報検索サービス」で、業者の名前や登録番号を調べられます。広告に登録番号が載っていても、ほかの業者の番号をまねているケースがあるため、会社名・所在地・電話番号まで一致しているかを確かめることが大切です。
SNSや掲示板で持ちかけられる個人間の融資にも注意が必要です。法外な利息を求められるだけでなく、免許証の画像などの個人情報を悪用されるおそれもあります。相手の素性が分からない貸し手とは、どれほど急いでいても取引しないようにしましょう。
給与ファクタリングなど実質が貸付の取引は契約前に見分ける
ファクタリングは売掛金を売る取引なので、本来は借入にあたらず、貸金業の登録も要りません。ところが、名前はファクタリングでも、中身はお金の貸し付けと変わらない取引が出回っています。
代表的なのが、個人が勤め先から受け取る予定の給与を買い取るとうたう給与ファクタリングです。金融庁は給与ファクタリングを貸金業にあたるとする見解を示しており、登録のない業者が行えば違法になります。手数料を利息に直すと法律の上限を大きく超えることも多く、事業の資金調達に使うものではありません。
事業者向けのファクタリングでも、契約に償還請求権(売掛先が払わなかったときに、ファクタリング会社が利用者へ代金の支払いを求められる権利)が付いている場合は注意が必要です。売掛先が払えなかったときのリスクを利用者が負う形になり、実質は売掛金を担保にした貸し付けとみなされることがあります。契約の前に、償還請求権のない契約か、手数料の総額と実際の入金額がいくらかを書面で確かめましょう。
即日の調達を繰り返さず資金繰り表で不足の原因を見直す
即日の資金調達で急場をしのげても、手数料や利息の分だけ、次の月に使えるお金は減ります。同じ不足が毎月のように起きると、そのたびに費用がかさみ、調達に頼らなければ回らない状態に陥りかねません。
資金が足りなくなる原因は、売掛金の回収が支払いより遅い、仕入れや在庫が多すぎる、利益そのものが出ていないなど、会社によってさまざまです。急場をしのいだら、資金繰りの状況を表にまとめ、先の数か月の入金と支払いの予定を書き出してみましょう。いつ・いくら足りなくなるかが見えれば、銀行融資を早めに申し込むなど、即日の調達に頼らない手を打てます。
取引先との支払い条件の見直しや、請求書カード払いで支払いの時期をそろえることも、入出金のずれを小さくする方法です。それでも不足が続くなら、事業の収支そのものを見直す時期といえます。
即日の資金調達で事業者からよく寄せられる質問と回答
即日の資金調達について、事業者からよく寄せられる質問にお答えします。
- 土日や祝日でも即日で資金調達できますか?
-
土日や祝日に入金まで済む方法は限られます。ファクタリングやビジネスローンは、審査や振込の手続きを平日だけ行うところが多く、週末に申し込むと入金は週明けになりがちです。休日でも使いやすいのは、すでに枠のあるクレジットカードのキャッシングや、役員・親族からの借入です。休日に即時に着金するかは振込元と振込先の金融機関によって違うため、週明けの支払いに備えるなら、金曜の午前中までに手続きを済ませておきましょう。
- 赤字や税金の滞納があっても即日で資金調達できますか?
-
赤字でも、方法によっては即日で資金を用意できます。ファクタリングは売掛先の信用が中心で、契約者貸付は解約返戻金の範囲で借りるため、自社の決算の影響を受けにくい方法です。ただし、税金や社会保険料の滞納があるとビジネスローンの審査は通りにくく、売掛金が差し押さえられるおそれがあるとしてファクタリングも断られる場合があります。滞納があるなら税務署や年金事務所に分割の相談をし、資金繰りが厳しい会社の立て直しも並行して進めましょう。
- 個人事業主でも即日で資金調達できますか?
-
個人事業主でも、即日で資金を用意できる方法は多くあります。ファクタリングやビジネスローンは個人事業主も申し込め、本人確認書類や確定申告書を求められるのが一般的です。事業のための借入は、個人の借入を年収の3分の1までに抑える総量規制の例外として扱われます。請求書カード払いも本人確認書類を出せば使えるサービスが多く、ゆとりペイも個人事業主が利用できます。
- 100万円以上を即日で用意できますか?
-
100万円以上を即日で用意できるかは、方法と条件しだいです。ファクタリングは売掛金の額に応じて買い取るため、まとまった売掛金があれば100万円以上でも即日で受け取れる場合があります。ビジネスローンは上限の高い商品もありますが、初めての利用では審査で希望より低い額になることも少なくありません。足りない分は複数の方法を組み合わせるか、請求書カード払いで支払いを延ばして補うことを検討しましょう。
- 即日の資金調達で費用をいちばん抑えられる方法はどれですか?
-
費用を抑えやすいのは、役員や親族からの借入と、生命保険の契約者貸付です。役員や親族からの借入は利息を当事者で決められ、契約者貸付も利息がローンより低めのことが多い方法ですが、頼れる相手や返戻金のある保険がなければ使えません。それ以外の方法は、使う日数で負担額が変わります。数日から数週間で返せるならローンの利息は小さく、借入を増やしたくないなら請求書カード払いやファクタリングが候補です。